Skatteverket drömmer också om ny kryptolagstiftning
Av Johannes NorrbackaMånga tror att Skatteverket är den att skylla för den taskiga och krångliga lagstiftningen som gäller för kryptovalutor och beskattning. Men Skatteverket har två gånger bett om enklare regler för beskattningen av kryptotillgångar, först 2022 och sedan 2024. Båda gångerna har förslagen blivit liggande. Lagar stiftas nämligen inte av Skatteverket utan av riksdagen, och dit har frågan aldrig nått. Nu säger sju av åtta riksdagspartier att de vill förenkla. Vi går igenom varför krypto beskattas som det gör, vad Skatteverket faktiskt föreslår, vad politikerna svarat i Blockchain Swedens valkompass, och varför det är viktigare att det blir rätt än att det blir fort.
Varför krypto beskattas som en "annan tillgång"
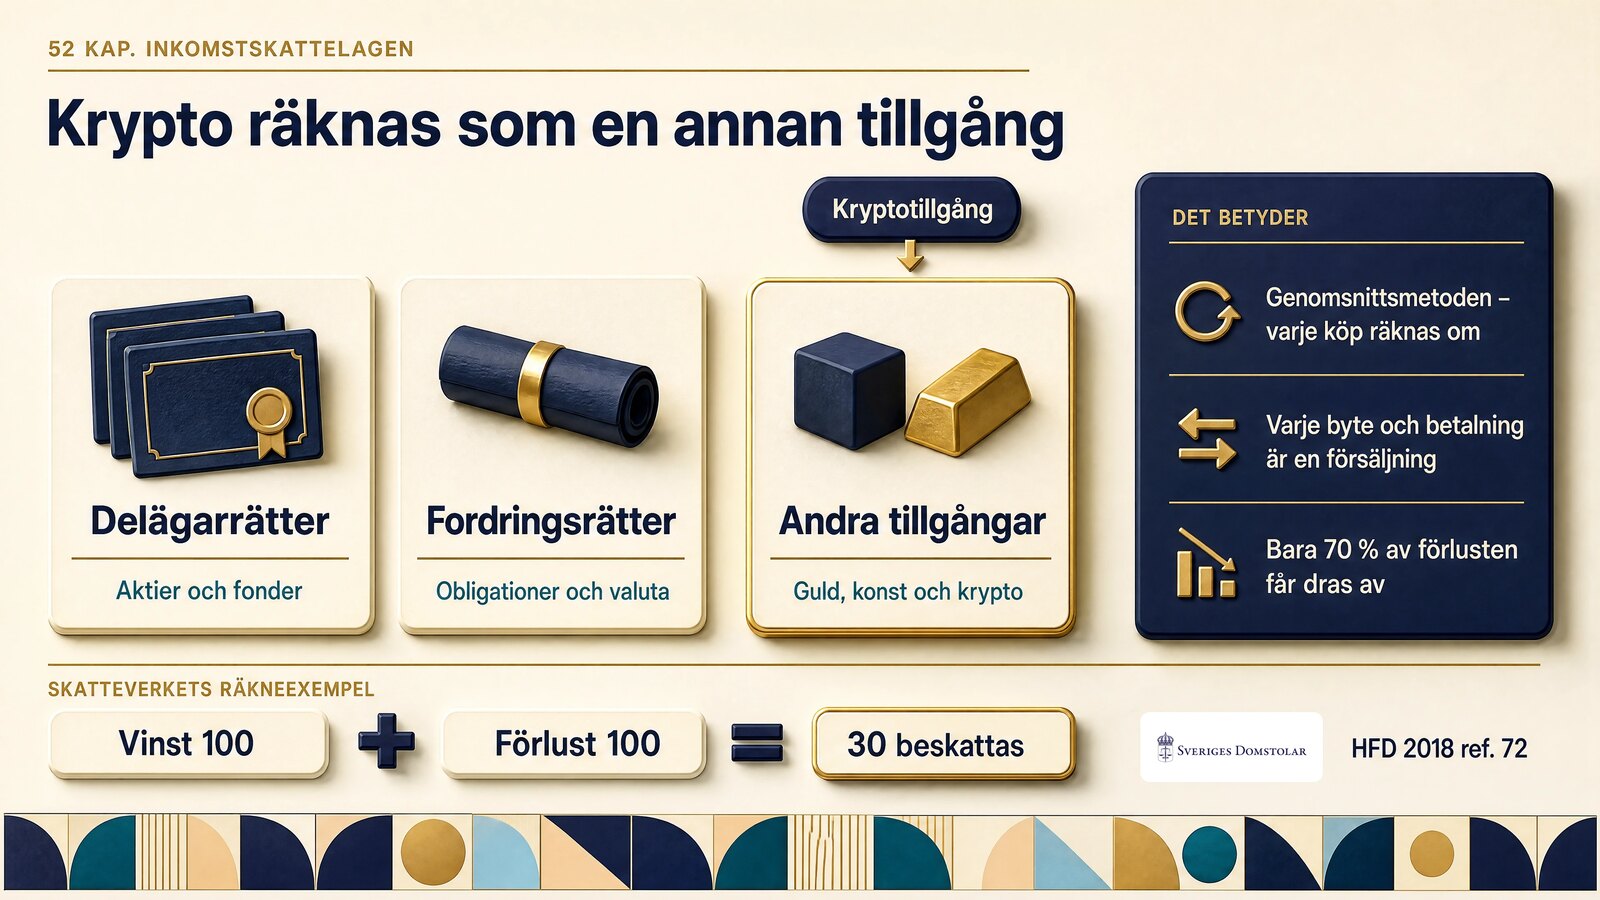
Inkomstskattelagen är från 1999 och bygger på 1990-talets skattereform. Något enskilt och eget begrepp för kryptotillgångar finns inte och har aldrig funntis. När en privatperson säljer en sådan tillgång med vinst sorteras tillgången istället in i ett av lagens befintliga fack. Vilka sådana fick finns? Jo, följande:
- delägarrätter (aktier och fonder)
- fordringsrätter (obligationer, valuta och liknande)
- andra tillgångar; en restkategori där bland annat råvaror, konst och guld hamnar.1
Bitcoin, och alla kryptovalutor i allmänhet, är (vilket säger sig självt) varken en aktie eller en fordran. Och i högsta förvaltningsdomstolen slog (HFD 2018 ref. 72) det fast att krypto inte är en personlig tillgång heller. Och därför sitter vi idag med klassificieringen en "annan tillgång", där då vinster och förluster ska fastställas genom genomsnittsmetoden.2
Det är denna bedömning som förklarar nästan all frustration som folk känner när de börjar läsa på om kryptobeskattning. Här är tre och tunga saker som folk stör sig över:
- Varje köp räknas om.
Omkostnadsbeloppet beräknas med genomsnittsmetoden. Varje nytt köp ger ett nytt genomsnitt, och nästa försäljning ska räknas mot det. Skatteverket beskriver det själva som att beräkningen görs "transaktion för transaktion".3 Vilket för kryptotillgångar kan lätt bli hundratals och i många fall tusentals transaktioner att räkna på varje år, vid varje deklaration. - Varje byte och varje betalning är en försäljning.
Byter du en kryptotillgång mot en annan har tillgången avyttrats. Samma sak om du betalar en kaffe med ett kort kopplat till din plånbok där kryptovalutan växlas för att täcka köpet. Vinst eller förlust ska i alla dessa scenarion räknas fram.3 - Bara 70 procent av en förlust får dras av.
Vinster beskattas fullt ut med 30 procent. Av en förlust får bara 70 procent dras av. Skatteverkets eget räkneexempel: två affärer, en vinst på 100 och en förlust på 100, ger i ägarens ögon noll men enligt skattereglerna en skattepliktig vinst på 30 kronor.1
Reglerna är inte skrivna för att vara elaka mot krypto. De är skrivna för en värld där "andra tillgångar" var tavlor och råvaruterminer, inte miljontals automatiserade transaktioner per dygn. Lars-Ove Larsson lyfter i sin artikel "Kryptoskatten är trasig" fram ett examensarbete från Lunds universitet. Där beskrivs hur 70-procentsregeln en gång motiverades med risken för skattekrediter, alltså att man tajmar vinster och förluster för att skjuta skatt framför sig. Det argumentet har svårt att bära i en marknad som handlas dygnet runt. Enligt samma examensarbete finns också en analys som klargör hur detta bryter behandlingen mot likformighetsprincipen i svensk skatterätt.45
En lustighet i sammanhanget. I momshänseende är bitcoin sedan EU-domstolens dom i Hedqvist-målet 2015 att betrakta som ett betalningsmedel, jämställt med valuta.6 I inkomstskatten är samma bitcoin en "annan tillgång" i sällskap med guld och konst. Och när man läser de två tolkningarna bredvid varandra kan man inte låta bli att undra, varför gör ingen något åt detta?
Skatteverket stiftar inga lagar, men har bett om nya två gånger
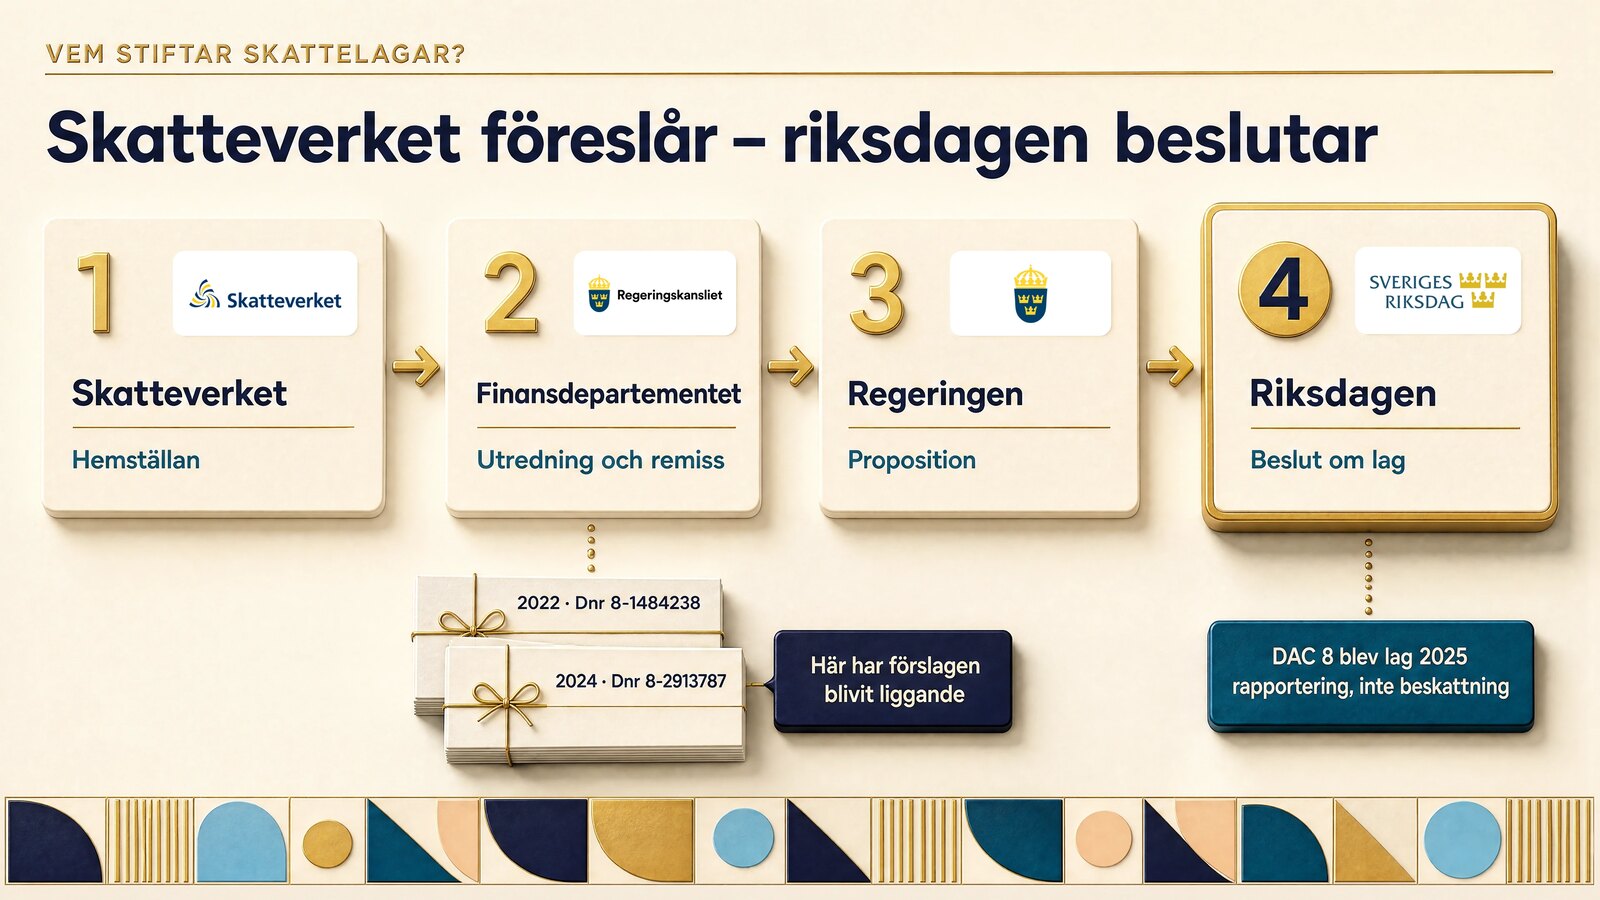
När människor är frustrerade över kryptoskatten riktas ilskan ofta mot Skatteverket. Myndigheten tillämpar lagen. Den stiftar den inte. Ordningen i Sverige ser ut så här:
- Riksdagen beslutar om skattelagar.
- Regeringen, i praktiken Finansdepartementet, tar fram förslagen i form av propositioner, ofta efter en statlig utredning och en remissrunda.
- Skatteverket kan bara föreslå. Det gör myndigheten genom en så kallad hemställan, en formell skrivelse till Finansdepartementet med önskemål om lagändring eller utredning.
Och Skatteverket har hemställt. Två gånger.
Den 14 mars 2022 lämnade Skatteverket promemorian Utökad kvittningsmöjlighet i inkomstslaget kapital, begreppet marknadsnoterad samt några nya kontrolluppgifter (dnr 8-1484238), med färdiga lagtextförslag.1 Kryptotillgångar nämns uttryckligen. "Också på kryptotillgångar bör därför kapitalförluster dras av i sin helhet mot kapitalvinster."
Den 10 juni 2024 följde promemorian Förenklade regler för beskattningen av kryptotillgångar (dnr 8-2913787), den här gången en hemställan om att Finansdepartementet eller en statlig utredning ska se över hela beskattningen av kryptotillgångar.37
Formuleringarna är ovanligt raka för att komma från en myndighet. Reglerna "är inte anpassade efter det stora antal transaktioner" som kryptohandel ger, och "olyckligtvis misslyckas ofta även de som faktiskt försöker att redovisa sina vinster korrekt". Skatteverket skriver också varför myndigheten inte bara löser saken själv. En reform kräver "ett flertal principiella ställningstaganden som inte bör göras av Skatteverket", till exempel hur krypto ska behandlas i förhållande till andra finansiella tillgångar och vad det kostar statskassan.3
Sådana avvägningar hör hemma hos politiken. Såvitt vi kan se har ingen av de två hemställningarna lett till någon utredning eller proposition. Det som har hänt på lagstiftningssidan är att riksdagen i november 2025 genomförde EU:s rapporteringsregler, DAC 8, genom proposition 2025/26:5.8 Det ger Skatteverket kontrolluppgifter från kryptobörserna från och med 2027 vilket vi skrivit om i andra artiklar. Hur vinsten beräknas eller beskattas ändras inte med en krona, och de reglerna är fortfarande 1990-talets och likaså föråldrade och illa anpassade efter vår digitala ekonomi.
I kommentarsfältet under Blockchain Swedens inlägg i oktober 2026 ställer Lars-Ove Larsson den fråga många ställer. Varför tar regeringens hantering flera år när behovet är dokumenterat av myndigheten själv och det politiska stödet nu är brett?9
Det har vi inte heller svar på, däremot kan vi titta närmare på Skatteverket konkreta förslag på ändringar, för att förstå hur framtiden kan komma att se ut.
Vad Skatteverket föreslår, punkt för punkt
De två promemoriorna har olika karaktär. Den första är ett färdigt lagförslag, den andra en önskelista för en utredning. Tillsammans säger de ändå en del om hur Skatteverket skulle vilja att det såg ut.
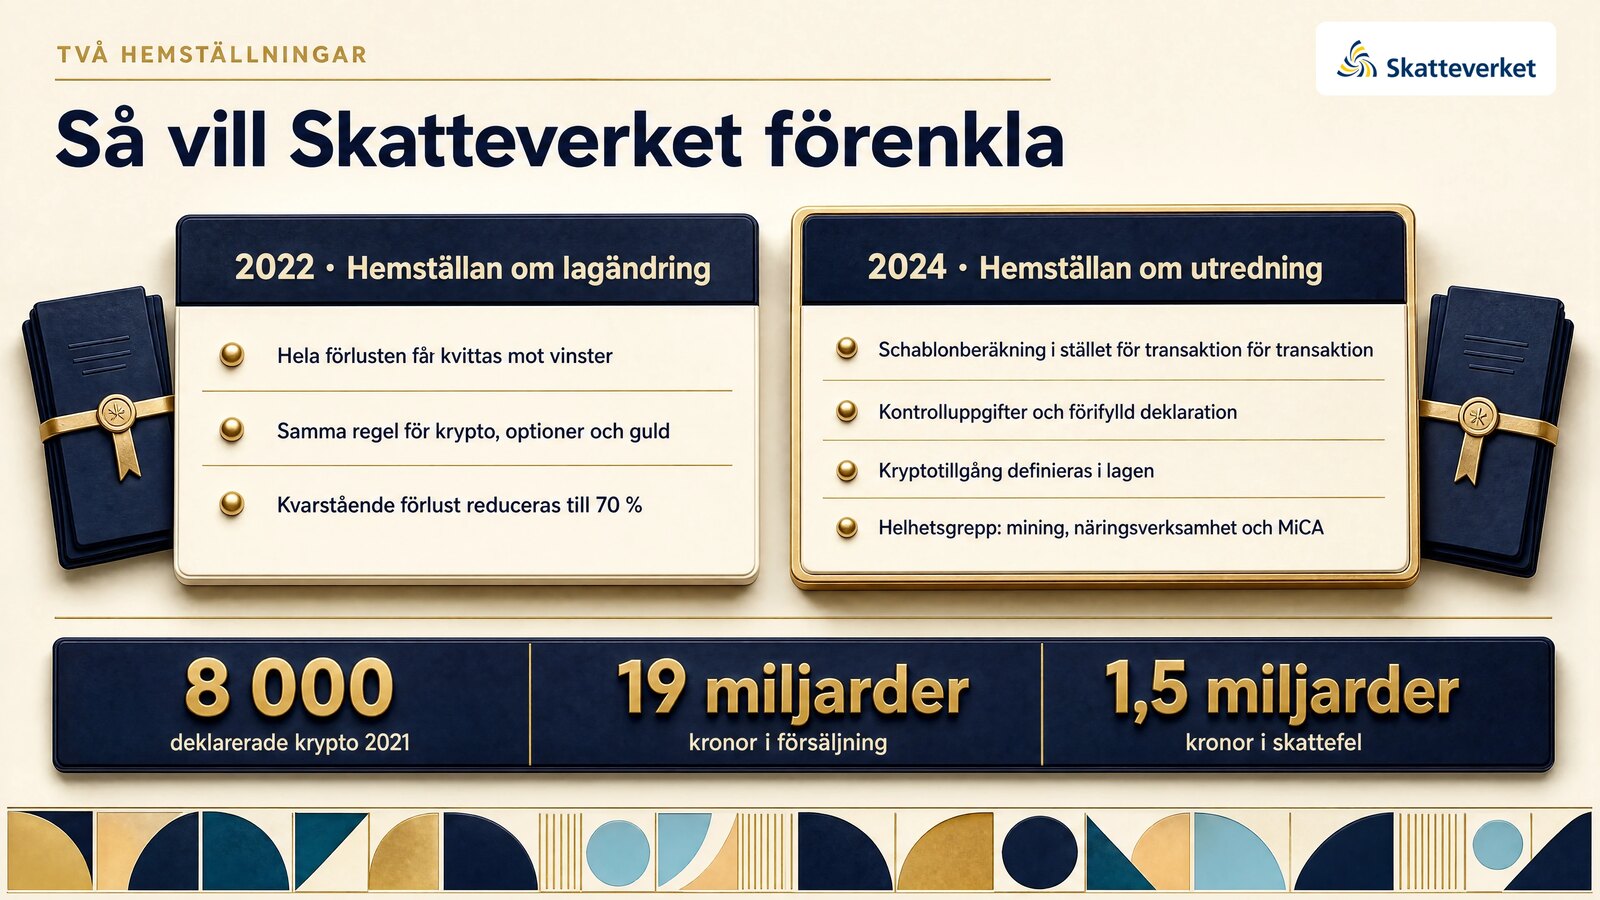
Från 2022 års hemställan (dnr 8-1484238):1
Hela förlusten ska få kvittas.
Kapitalförluster på kryptotillgångar, liksom på optioner, terminer och andra tillgångar i 52 kapitlet som inte är personliga, ska få dras av i sin helhet mot kapitalvinster, i stället för till 70 procent. Dagens regel gör att den som går plus minus noll ändå beskattas. Skatteverket skriver att "behovet av att förenkla reglerna väger tyngst".
Kvarstående förlust reduceras först efter kvittningen.
Finns det förlust kvar när alla vinster är uppätna ska den reduceras till 70 procent, som i dag. Då behåller staten ett skydd mot stora avdrag, utan att straffa den som bara byter mellan tillgångar.
Samma regel för allt i 52 kapitlet.
Skatteverket vill inte ha en särregel för krypto. Guld, råvaruderivat och krypto ska behandlas lika, av enkelhet och för likformighetens skull. Det vill säga skulle föreslagna ändringar också gällade för guld och silver och ändra ädelmetaller och råvaror!
Från 2024 års hemställan (dnr 8-2913787):3
Schablonberäkning i stället för transaktion för transaktion. Skatteverket pekar på att kapitalvinstberäkningen skulle kunna förenklas "genom att det införs någon form av schablonregel på aggregerad nivå", med schablonmetoden för aktier och 25-procentsregeln för personliga tillgångar som förebilder. Underlagen från börser och kortutgivare är i dag inte anpassade till genomsnittsmetoden och kan inte användas utan omräkning.
Kontrolluppgifter och ett automatiserat förfarande.
Reglerna bör vara "anpassade för en framtida automatiserad hantering av inkomstdeklarationen", alltså förifyllda uppgifter på samma sätt som för aktier. Från 2027 får Skatteverket aggregerade uppgifter via DAC 8 och CARF, men dagens regler kräver transaktionsnivå. De två passar inte ihop.
Definiera kryptotillgångar i lagen.
I dag saknas begreppet helt i inkomstskattelagen. Det behövs för rättssäkerheten och för en enhetlig behandling av olika typer av tillgångar.
Pröva om den transaktionsbaserade modellen alls kan behållas. Skatteverket vill att utredningen tar ställning till om det "är möjligt och ändamålsenligt att behålla den transaktionsbaserade modellen". Antalet transaktioner gör den opraktisk, både för den som ska deklarera och för myndigheten.
Ta ett helhetsgrepp.
Mining, handel i näringsverksamhet, redovisningsregler, decentraliserade handelsplatser och förhållandet till MiCA och penningtvättsreglerna bör ingå. En förenkling i inkomstslaget kapital spiller över på andra delar av skattesystemet.
Bakom önskelistan ligger Skatteverkets egna siffror. För inkomståret 2021 deklarerade drygt 8 000 personer kryptovinster eller kryptoförluster, med försäljningar på cirka 19 miljarder kronor.3 Samtidigt bedömde myndigheten i rapporten Ska jag deklarera krypto? att skattefelet från kryptohandel var omkring 1,5 miljarder kronor, eller 90 procent av den teoretiska skatten.10
Skatteverkets slutsats är inte att svenskar är ovanligt ohederliga. Reglerna är så svåra att följa att även de som försöker misslyckas. Myndighetens egen analysenhet har undersökt saken närmare.
Skatteverket om reglerna och hur folk faktiskt beter sig
Skatteverkets jurister är inte ensamma om slutsatsen. Myndighetens analysenhet har i två rapporter undersökt varför så få deklarerar sin kryptohandel. Svaret pekar åt samma håll. Reglerna styr beteendet.
I rapporten Ska jag deklarera krypto? från maj 2024 jämförde analysenheten deklarationerna med transaktionsdata från utländska kryptobörser och konstaterade att "regelefterlevnaden är låg". De deklarerade försäljningarna utgör "mindre än en tiondel" av de uppskattade totala försäljningarna.10
Rapporten hänvisar också till intervjuer som Skatteverket gjort med svenska kryptohandlare. Beskedet är rakt.
"En faktor som många lyfter är svårigheten att deklarera. Att redovisa transaktionerna ställer höga krav på deklaranten som kan behöva lägga många timmar på att leta efter underlag och beräkna omkostnaden via valutakostnader. Även om redovisningstjänster finns, så finner många att de låga försäljningsbeloppen inte motiverar kostnaderna för tjänsterna."
Slutsatsen formuleras som en rekommendation. "Att deklarera försäljning av kryptotillgångar upplevs av många som krångligt. Det är därför motiverat att se över möjligheten att förenkla reglerna för beskattning av kryptovalutor."10
Det är alltså inte bara juristernas hemställan. Analysenheten kom till samma slutsats, en månad innan hemställan om utredning lämnades.
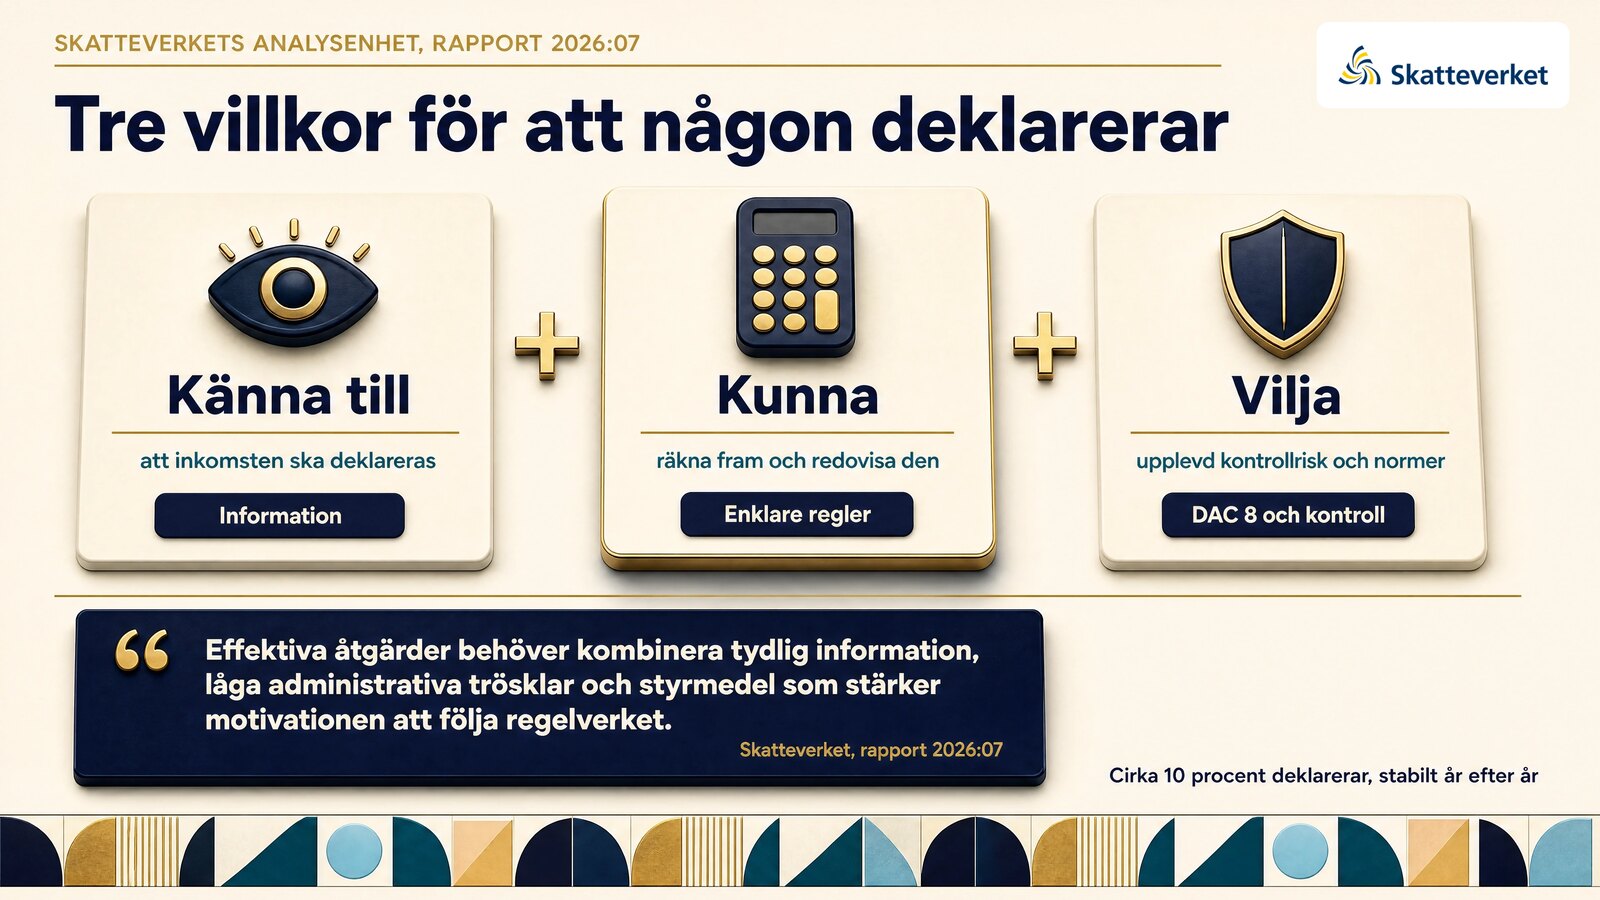
Uppföljaren Vem deklarerar krypto? från augusti 2026 går ett steg längre och bryter ner vad som krävs för att en person över huvud taget ska deklarera.11
"För att en person ska deklarera en inkomst behöver den känna till att inkomsten ska deklareras, den behöver också kunna deklarera inkomsten och slutligen behöver personen också vilja deklarera inkomsten. Vad gäller inkomster från handel med kryptotillgångar så kan man tänka sig att både kännedomen, kunskapen och viljan kan brista."
Rapportens data visar att deklarationsbenägenheten "ligger stabilt kring cirka 10 procent" år efter år, och att de som deklarerar oftare arbetar inom IT eller finans, vilket Skatteverket tolkar som "att kunskap om regelverk och skatteförfaranden är en betydande förklaringsfaktor". Den som väl deklarerat fortsätter dessutom. Sannolikheten att deklarera ett visst år är "mer än tio gånger större för individer som deklarerade föregående år jämfört med dem som inte gjorde det".11
Svåra regler blir en tröskel som de flesta aldrig tar sig över. Den som tagit sig över stannar på andra sidan. Vi har gått igenom rapporten i detalj här.
Skatteverket drar själva slutsatsen att "effektiva åtgärder behöver kombinera tydlig information, låga administrativa trösklar och styrmedel som stärker motivationen att följa regelverket".11 DAC 8 rör styrmedlen. Rapporten konstaterar att "det kontrollerbara skattefelet på kryptoområdet ökar, vilket i sin tur kan påverka individers upplevda upptäcktsrisk och därmed deras deklarationsbenägenhet". De administrativa trösklarna kan bara riksdagen sänka.
I en fotnot noterar rapporten dessutom något som knyter an till klassificeringsfrågan ovan. "En del kryptohandlare anser att beskattningen av kryptovalutor bör utformas på ett sätt som motsvarar reglerna för betalningsmedel snarare än regler för finansiella tillgångar."11
Men vad säger alla partier då? De som faktiskt kan driva frågan och lösa problemen folk upplever och implementera Skatteverkets förslag?
Politiken: sju av åtta partier vill förenkla
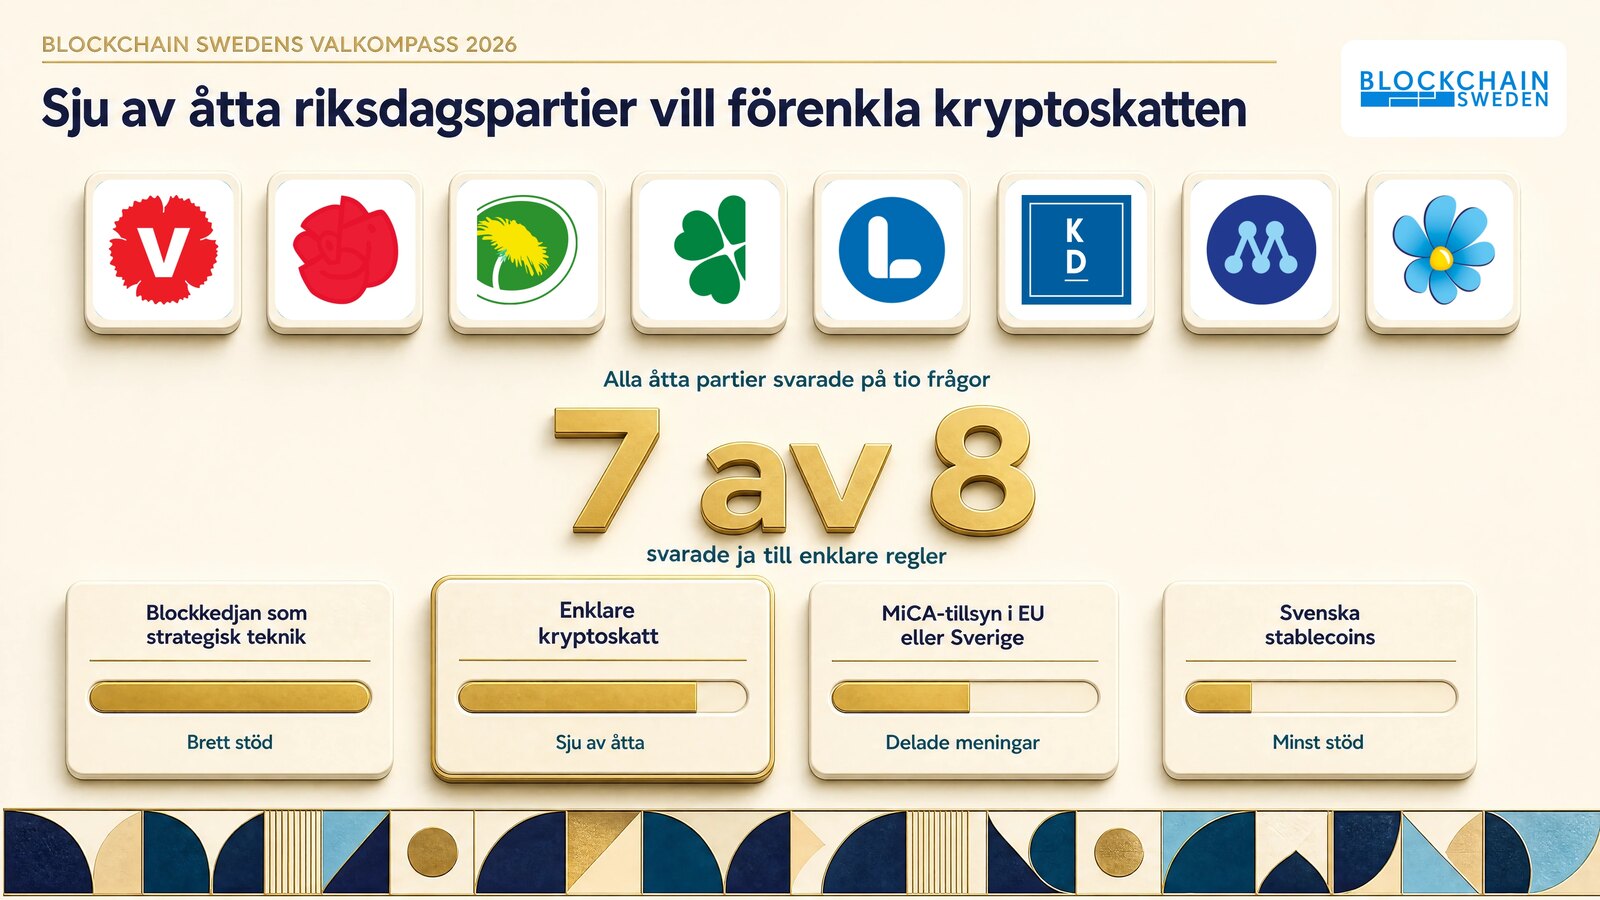
Inför riksdagsvalet den 13 september 2026 lät branschorganisationen Blockchain Sweden alla åtta riksdagspartier svara på tio frågor om blockkedjeteknik, digitala tillgångar och svensk konkurrenskraft. Alla åtta svarade.1213
Resultatet, som nyhetssajten Kaupr sammanfattade i början av september, är intressant läsning för alla som äger krypto.14
Blockkedjan som strategisk teknik fick brett stöd. Partierna var genomgående positiva till att Sverige prioriterar tekniken, och till att myndigheter och kommuner utvärderar den.
Svenska stablecoins var den fråga partierna i minst grad höll med om. Generalsekreterare Pehr Granfalk varnade för att kronan riskerar att bli "ganska obsolet" i den digitala ekonomin om det inte finns svenska digitala alternativ.
Skattefrågan överraskade positivt. Blockchain Sweden beskrev problemet konkret. En ung spelare kan generera tiotusentals transaktioner i ett enda spel, och med AI-agenter hundratals per minut. Att deklarera dem en och en är omöjligt. Organisationen föreslår en samlad beskattning på 30 procent enligt en ISK-liknande modell.
MiCA-tillsynen splittrade partierna efter deras syn på EU. Somliga vill flytta tillsynen till EU-nivå, andra behålla den hos Finansinspektionen.
Efter valet har Blockchain Sweden börjat följa upp svaren. I ett inlägg i början av oktober 2026 konstaterar organisationen att sju av åtta riksdagspartier ställde sig bakom att förenkla skattereglerna för kryptotillgångar, med bibehållen rättssäkerhet och bibehållna skatteintäkter, och att man nu tar fram ett konkret förslag som ska presenteras för både politiker och Skatteverket.9
Organisationen lyfter också fram enskilda politiker som engagerat sig i frågorna, bland dem Rickard Nordin (C), David Perez (SD) som motionerat om en bitcoinreserv, Oliver Rosengren (M) som bjudit in till riksdagsseminarium och finansmarknadsminister Niklas Wykman (M) som deltog på organisationens årsmöte.14
När detta skrivs i början av oktober 2026 pågår regeringsbildningen fortfarande. Blockchain Sweden har själva formulerat det som att valkompassen är en grund för dialog "oavsett vilken regering som tillträder".13 Det är en rimlig hållning. Skatteverkets hemställan från 2024 pekar ut Finansdepartementet eller en statlig utredning som rätt plats för översynen, och det är den tillträdande regeringen som avgör om den plockas upp.
Blockchain Sweden har meddelat Monetax att valkompassen och partiernas fullständiga svar kommer att publiceras på blockchainsweden.se.15 Vi uppdaterar den här artikeln med länk och genomgång när det är gjort.
Men är det helt säkert att nya regler leder till en bättre situation för individen? Ibland, ibland inte, vi har tittat lite på nya lagstiftningar som antingen kommit eller påväg att implementeras i andra europeiska nationer. Och det är tydligt att enklare för staten är inte alltid enklare för dig.
Nya regler är inte automatiskt bättre regler
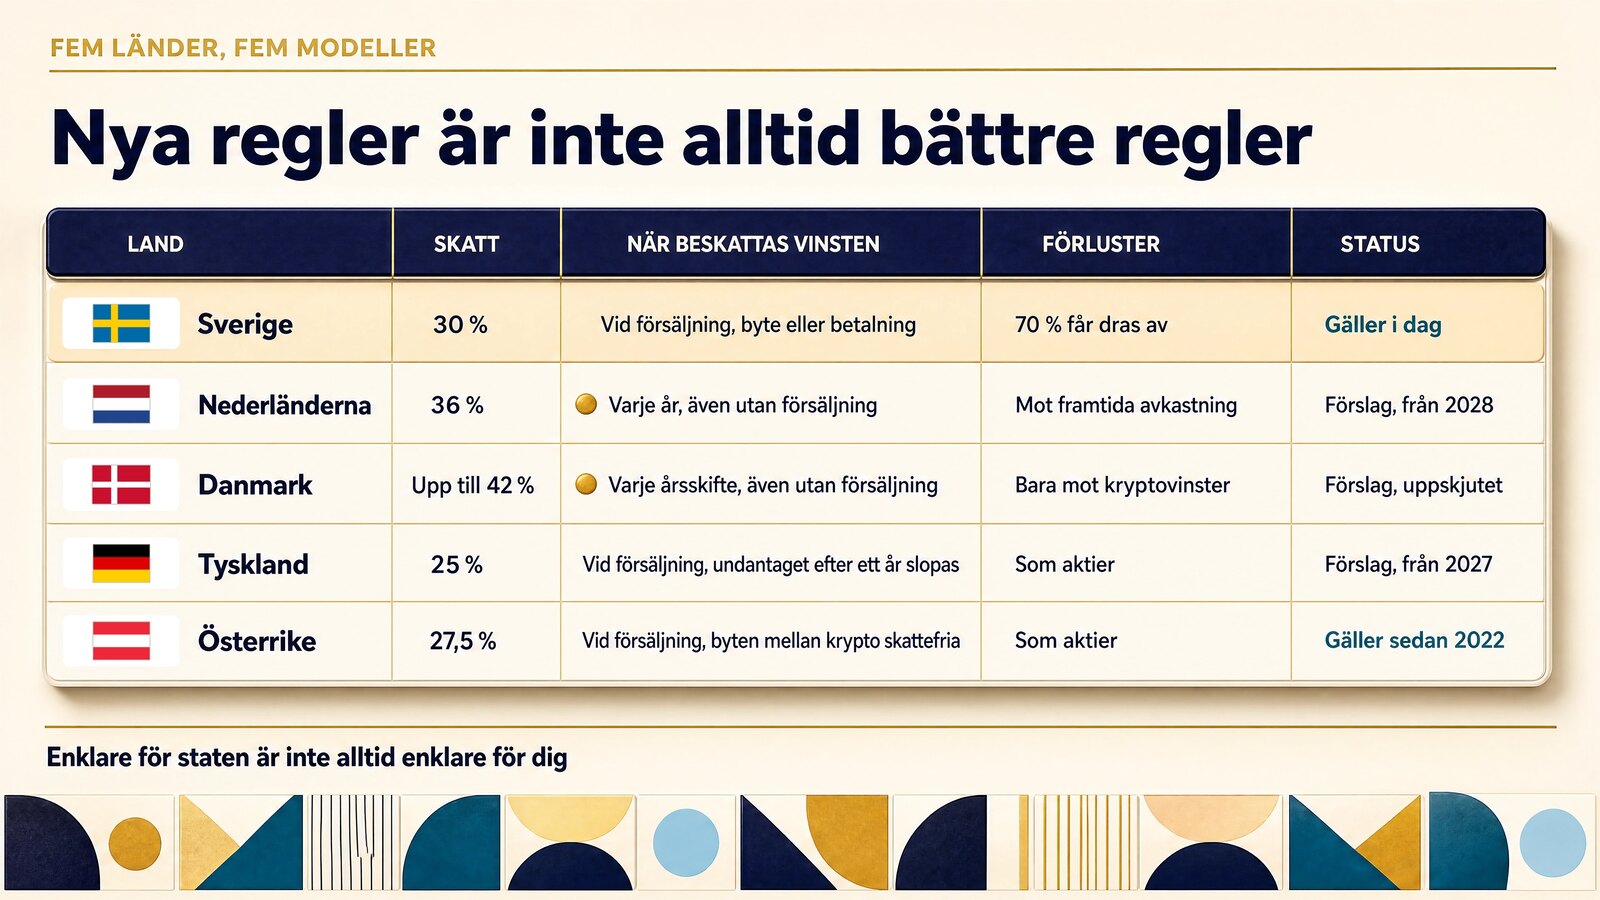
Vilken reform som helst kan låta bättre än dagens 70-procentsregel och transaktionsräknande. Så är det inte. Runt om i Europa pågår just nu reformer av kryptobeskattningen, och flera av dem skulle vara ett steg bakåt för den enskilde investeraren om de infördes i Sverige.
Nederländerna beskattar i dag förmögenhet i "box 3" utifrån en antagen schablonavkastning, oavsett hur det faktiskt gått. Regeringen föreslog den 29 september 2026 att systemet från 2028 ersätts med skatt på faktisk avkastning.1617 Det låter rättvist. För "övriga tillgångar", dit krypto ser ut att höra, innebär förslaget en skatt på årets värdeökning, även om du inte sålt. Skattesatsen är 36 procent, och först från 2030 ska alla tillgångar gå över till kapitalvinstskatt vid försäljning.18 Enligt Trijo är det ännu oklart om krypto omfattas 2028 eller 2030.16
Danmark fick i oktober 2024 ett förslag från Skattelovrådet om lagerbeskatning. Kryptotillgångar värderas varje årsskifte och värdeförändringen beskattas som kapitalinkomst med upp till omkring 42 procent, oavsett om något sålts. Förluster får bara kvittas mot kryptovinster, och vid övergången skulle hela den orealiserade vinsten sedan köpet beskattas.19 Kritiken blev så stark att skatteministern i december 2024 sköt upp lagförslaget för att "hämta in ytterligare synpunkter".20 Såvitt vi kan se är reglerna fortfarande inte införd men vi har sett att Nordic Blockchain Organisation som är nordisk lobbyorganism med många tunga danska profiler i sitt team, driver frågan entusiastiskt.
Tyskland har i dag en av Europas mest generösa regler. Den som ägt sin krypto i minst tolv månader säljer skattefritt. Den 9 september 2026 presenterade finansministeriet ett lagförslag som tar bort undantaget för köp som görs efter årsskiftet 2026/2027 och i stället beskattar vinsterna som aktier, med 25 procents källskatt plus solidaritetstillägg.21 Äldre innehav behåller de gamla reglerna. Det blir likformigt med aktier. För den tyske långsiktige spararen är det en skattehöjning från noll.
Österrike gick redan 2022 den väg Tyskland nu diskuterar. Krypto som köpts från den 1 mars 2021 beskattas med en fast skattesats på 27,5 procent, samma som aktier. Två detaljer gör den österrikiska modellen ovanligt vänlig mot den enskilde. Byten mellan kryptotillgångar är skatteneutrala, och österrikiska handelsplatser drar skatten automatiskt. Från den 1 januari 2026 kompletteras det med rapporteringslagen Krypto-MPfG, Österrikes genomförande av DAC 8.22
Skatt på orealiserade vinster, som i de nederländska och danska förslagen, är enkel för staten. För den enskilde är den riskabel. En kryptotillgång som stiger kraftigt i december och faller i januari ger en skatteräkning utan pengar att betala den med. Tysklands väg, att ta bort ett undantag, är likformig men ingen förenkling i spararens plånbok. Den ISK-liknande schablon som Blockchain Sweden för fram innebär skatt även de år du går med förlust. I grunden är det den modell Nederländerna nu är på väg att lämna.
Den svenska modellen har en styrka som är lätt att glömma mitt i frustrationen över 70-procentsregeln. Du beskattas först när du faktiskt säljer, och på den faktiska vinsten. Den principen är värd att behålla. Det Skatteverket föreslår, full kvittning, schablonberäkning på aggregerad nivå och förifyllda uppgifter, går att genomföra utan att ge upp den.
Vad vi tycker att en bra reform ska klara
Vi hjälper varje år människor som försökt göra rätt och fastnat. Utifrån det har vi en egen checklista för de förslag som kommer.
Behåll realisationsprincipen.
Skatt när du säljer, inte när kursen råkar stå högt den 31 december.
Full kvittning av förluster, som Skatteverket föreslog redan 2022.
Samma skattesats som aktier, 30 procent, och samma rätt att kvitta mot aktievinster.
En schablon- eller portföljmetod för omkostnadsbeloppet, så att underlaget från börsen kan användas rakt av (och att börserna själva kan producera skattekalkyler).
Förifyllda uppgifter byggda på KU94. Deklarationen blir en kontroll och inte en beräkning. Vi har beskrivit vad DAC 8 och KU94 innebär här.
Byten mellan kryptotillgångar bör prövas som skatteneutrala, efter österrikisk modell, så att skatten tas ut när pengarna faktiskt lämnar kryptomarknaden.
Ingen retroaktivitet. Nya regler ska gälla framåt, och äldre år ska kunna rättas enligt dagens regler.
Fram till dess att riksdagen bestämt sig gäller 1990-talets regler fullt ut, och från 2027 får Skatteverket kontrolluppgifter om det du gjorde under 2026. Har du år du aldrig deklarerat är det klokt att rätta dem på eget initiativ innan uppgifterna kommer in. Vi räknar fram omkostnadsbeloppet enligt genomsnittsmetoden, upprättar K4-bilagan och lämnar in, så att du kan luta dig tillbaka. Kom igång på app.monetax.se.
Och vi vet att många oroar sig över att vår tjänst ska bli dyr och kosta mycket pengar. Men vi anpassar alltid priset efter den enskilda individens förutsättnignar att betala. Så alla i Sverige kan deklarera krypto på ett: Enkelt, Korrekt, (och) Luta dig tillbaka-sätt.
Källor
- Skatteverket, promemoria Utökad kvittningsmöjlighet i inkomstslaget kapital, begreppet marknadsnoterad samt några nya kontrolluppgifter, 14 mars 2022, dnr 8-1484238. https://www.skatteverket.se/download/18.1657ce2817f5a993c3a8348/1708609310421/Ut%C3%B6kad%20kvittning%20i%20inkomstslaget%20kapital%20begreppet%20marknadsnoterad%20samt%20n%C3%A5gra%20nya%20kontrolluppgifter.pdf
- Högsta förvaltningsdomstolen, HFD 2018 ref. 72, dom den 4 december 2018. https://www.domstol.se/globalassets/filer/domstol/hogstaforvaltningsdomstolen/2018/hfd-2018-ref.-72.pdf
- Skatteverket, promemoria Utredning om förenklade regler för beskattningen av kryptotillgångar, 10 juni 2024, dnr 8-2913787. https://www.skatteverket.se/download/18.13948c0e18e810bfa0c6ec6/1718195063889/PM%20F%C3%B6renklade%20regler%20f%C3%B6r%20beskattningen%20av%20kryptotillg%C3%A5ngar.pdf
- Lars-Ove Larsson, Kryptoskatten är trasig – Sverige behöver moderna regler nu, Medium, 13 juli 2025. https://medium.com/@lazlar/kryptoskatten-%C3%A4r-trasig-sverige-beh%C3%B6ver-moderna-regler-nu-8ba360a41213
- Lars-Ove Larsson, Kryptoskatten är trasig – Sverige behöver moderna regler nu, Substack (återpublicering), 24 juli 2026. https://lazlar42.substack.com/p/kryptoskatten-ar-trasig-sverige-behover
- EU-domstolen, dom i mål C-264/14 (Skatteverket mot David Hedqvist), 22 oktober 2015. https://curia.europa.eu/juris/liste.jsf?num=C-264/14
- Skatteverket, skrivelse Förenklade regler för beskattningen av kryptotillgångar – hemställan om utredning, 10 juni 2024, dnr 8-2913787. https://www.skatteverket.se/omoss/varverksamhet/rapporterremissvarochskrivelser/skrivelser/2024/skrivelser2024/dnr82913787.5.13948c0e18e810bfa0c6eb0.html
- Regeringen, proposition 2025/26:5 Rapportering och utbyte av upplysningar om kryptotillgångar och vissa andra ändringar avseende det administrativa samarbetet på skatteområdet. https://www.regeringen.se/rattsliga-dokument/proposition/2025/09/prop.-2025265
- Blockchain Sweden, LinkedIn-inlägg om skattepolitik och regelförenkling, oktober 2026. https://www.linkedin.com/posts/blockchainsweden_skattepolitik-regelfaemrenkling-kryptotillgaevngar-activity-7511320762386014208-tVwQ
- Skatteverket, rapport 2024:8 Ska jag deklarera krypto? En bedömning av skattefelet från handel med kryptovalutor, maj 2024, dnr 8-2897130. https://www.skatteverket.se/download/18.13948c0e18e810bfa0c4364/1715606378042/rapport-skatteverket-ska-jag-deklarera%20krypto-en%20bed%C3%B6mning-av-skattefelet-fran-handel-med-kryptovalutor-2024.pdf
- Skatteverket, rapport 2026:07 Vem deklarerar krypto? Faktorer som kännetecknar personer som deklarerar kryptoförsäljning, augusti 2026. https://www.skatteverket.se/download/18.3129d65419ef1497c063925/1786455146692/Vem_deklarerar_krypto_Faktorer_som_k%C3%A4nnetecknar_personer_som_deklarerar_kryptof%C3%B6rs%C3%A4ljning_rapport_2026_07.pdf
- Blockchain Sweden, LinkedIn-inlägg om valkompassen, september 2026. https://www.linkedin.com/posts/blockchainsweden_svenska-partier-st%C3%B6ttar-blockkedjan-men-activity-7503783209982377984-9oSb
- Blockchain Sweden, LinkedIn-inlägg om uppföljningen efter valet, september 2026. https://www.linkedin.com/posts/blockchainsweden_riksdagen-svenskpolitik-naeuringspolitik-activity-7508422853508169728-Ps61
- Kaupr, Svenska partier stöttar blockkedjan, men är mer skeptiska till stablecoins, 8 september 2026. https://www.kaupr.io/sv/nyheter/svenska-partier-stottar-blockkedjan-men-ar-mer-skeptiska-till-stablecoins
- Blockchain Sweden, webbplats. https://blockchainsweden.se
- Trijo News, Nederländerna vill införa kapitalvinstskatt på bitcoin från 2028, 1 oktober 2026. https://news.trijo.co/nyheter/nederlanderna-vill-infora-kapitalvinstskatt-pa-bitcoin-fran-2028/
- Meijburg & Co, Government wants to accelerate transformation of tax in box 3 into a capital gains tax, 29 september 2026. https://www.meijburg.com/news/government-wants-accelerate-transformation-tax-box-3-capital-gains-tax
- Finst, New Box 3 tax on crypto from 2028 in the Netherlands. https://finst.com/en/blog/articles/new-box-3-tax-rules-explained
- Deloitte Danmark, Kryptoaktiver skal i fremtiden beskattes anderledes, 28 oktober 2024. https://www.deloitte.com/dk/en/services/tax/perspectives/kryptoaktiver-skal-i-fremtiden-beskattes-anderledes.html
- Skatteministeriet (Danmark), Lovforslag om beskatning af kryptoaktiver udskydes, 23 december 2024. https://skm.dk/aktuelt/presse-nyheder/nyheder/lovforslag-om-beskatning-af-kryptoaktiver-udskydes
- Trijo News, Tyskland vill beskatta bitcoin på samma sätt som aktier – nytt lagförslag kan stoppa skattefria vinster, 9 september 2026. https://news.trijo.co/nyheter/tyskland-vill-beskatta-bitcoin-pa-samma-satt-som-aktier-nytt-lagforslag-kan-stoppa-skattefria-vinster/
- Kinstellar, Austria's Crypto Reporting Act: Clear Rules and Tax Transparency for Investors, december 2025. https://www.kinstellar.com/news-and-insights/detail/3930/austrias-crypto-reporting-act-clear-rules-and-tax-transparency-for-investors
Johannes Norrbacka
Johannes Norrbacka är medgrundare, VD och CTO till Monetax och har etablerat sig som en Thought Leader inom kryptobeskattning. Han är en återkommande talare vid branschevenemang som Nordic Blockchain Associations årliga konferens och Svenska Bitcoinföreningens symposium. Hans spetskompetens är i gränslandet där teknik såsom blockkedjor och betaltjänster möter juridiken, och kan med denna unika kompetens återge insikter som går många förbi.