Skatteverket anrodar webbseminarium om DAC 8 och KU94 den 15 oktober
Av Johannes NorrbackaSkatteverkets webbseminarium den 15 oktober
Seminariet heter "DAC 8 – lämna kontrolluppgift om kryptotransaktioner KU94". Det riktar sig till dig som driver en handelsplats, en plattform eller någon annan verksamhet som gör det möjligt att handla med kryptotillgångar, och som därför ska lämna kontrolluppgift till Skatteverket.
Under timmen går Skatteverket igenom hur KU94 (den så kallade kontrolluppgiften) är uppbyggd och hur du som CASP (kryptotjänstleverantör) lämnar den digitalt. Du får veta vilka uppgifter som ska med, hur och när de ska lämnas in, och vad mer som är bra att ha koll på om du är rapporteringsskyldig. Du kan ställa frågor i chatten under sändningen och få svar direkt.
Anmälan görs på Skatteverkets webbplats här:
Anmäl dig till webbseminariet "DAC 8 – lämna kontrolluppgift om kryptotransaktioner KU94".
När du är anmäld får du en länk till sändningen på mejl: Anmäl dig till webbseminariet "DAC 8 – lämna kontrolluppgift om kryptotransaktioner KU94".
Vill du komma förberedd finns ett inspelat seminarium, "DAC 8 – förberedelser för dig som medverkar i kryptotransaktioner", på ungefär 20 minuter. Det ligger på Skatteverkets sida om kontrolluppgift om kryptotillgångar (KU94), tillsammans med fältbeskrivningarna och testtjänsten för XML-filer.
Vad är DAC 8?
DAC 8 är den åttonde ändringen av EU:s direktiv om administrativt samarbete i beskattningsfrågor. Enkelt sagt är det reglerna för hur skattemyndigheter i EU automatiskt delar uppgifter med varandra. DAC 8 är EU:s version av OECD:s globala ramverk CARF, och sedan den 1 januari 2026 finns reglerna i svensk lag.
Det nya är att kryptobörser, växlingstjänster och andra leverantörer av kryptotjänster får ungefär samma roll som bankerna redan har. De ska lämna kontrolluppgifter om sina kunder. I Sverige heter den uppgiften KU94.
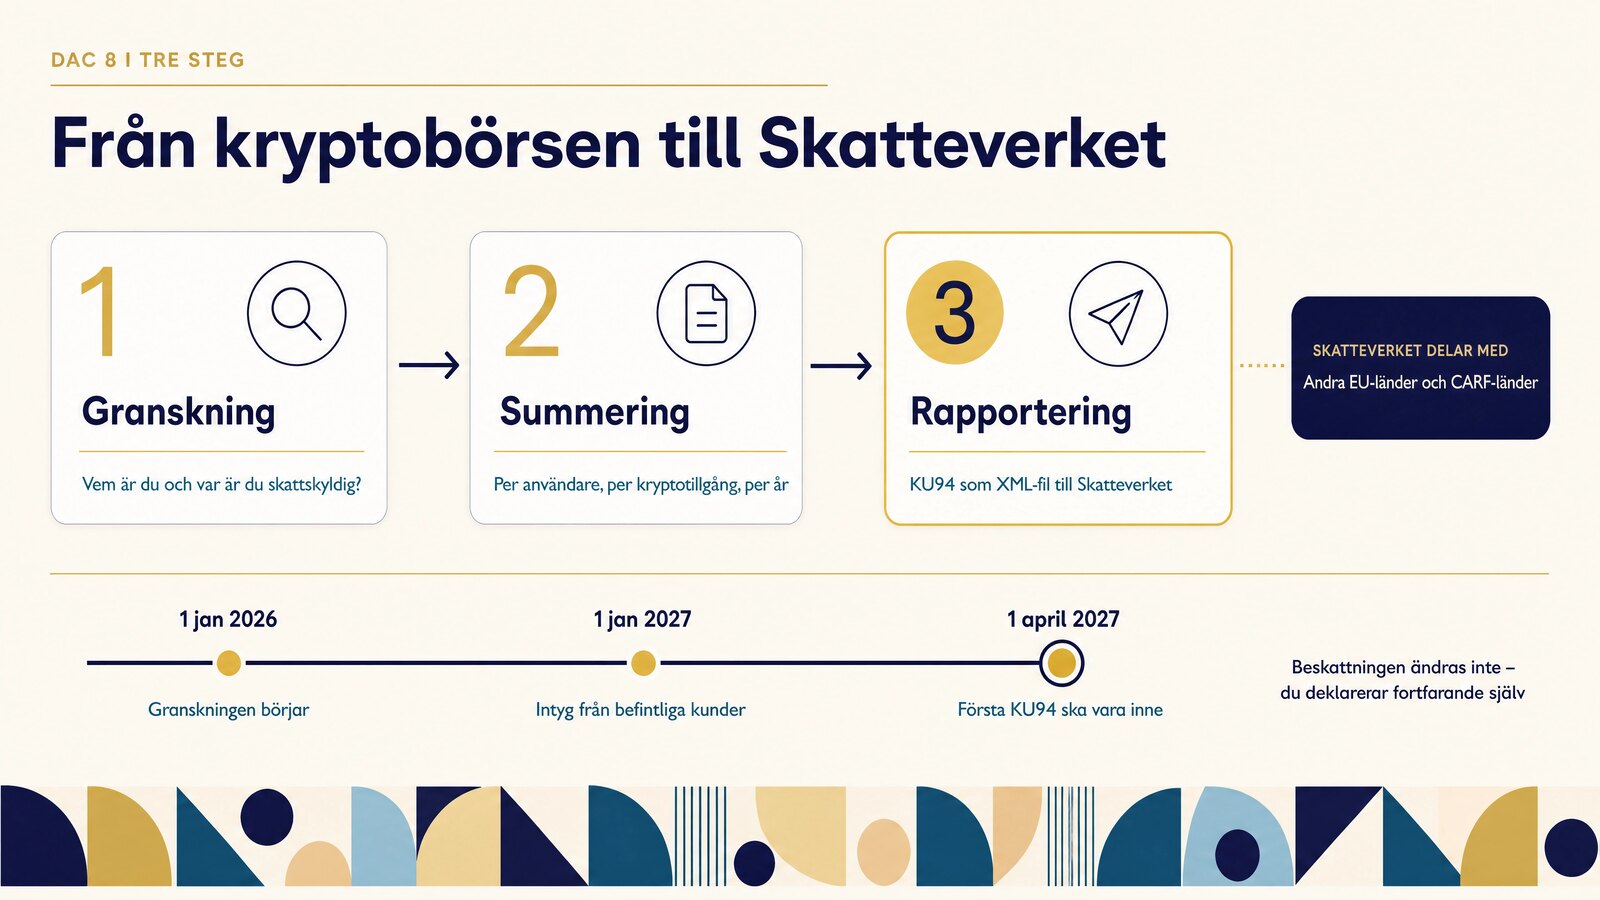
Så här går det till, i tre steg.
Först en granskning. Sedan den 1 januari 2026 ska leverantören ta reda på vem användaren är och var personen är skattskyldig, bland annat genom ett intygande om skatterättslig hemvist. Kunder som fanns redan före den 1 januari 2026 ska ha lämnat intygandet senast den 1 januari 2027.
Sedan en summering. Leverantören sammanställer varje användares transaktioner per kryptotillgång och kalenderår: köp och försäljningar mot kronor och andra valutor, byten mellan kryptotillgångar, in- och utgående överföringar och vissa betalningar. Det är summerade belopp som lämnas, inte varje enskild transaktion.
Till sist rapporteringen. Uppgifterna lämnas till Skatteverket som en XML-fil enligt myndighetens schema, senast den 1 april året efter. Den första rapporteringen gäller 2026 och ska vara inne senast den 1 april 2027. Skatteverket delar sedan uppgifterna med skattemyndigheterna i andra EU-länder, och får på samma sätt uppgifter om svenskar som handlar på plattformar utomlands.
Leverantörer som inte granskar sina användare, eller som inte lämnar uppgifterna i tid, kan få betala en särskild kryptoavgift.
En sak är viktig att ha klar för sig. DAC 8 ändrar inte hur krypto beskattas. Du som säljer eller byter kryptotillgångar ansvarar fortfarande själv för att deklarera vinster och förluster på K4. Skillnaden är att Skatteverket från och med nu har ett underlag att jämföra din deklaration med.
Vad är MiCA?
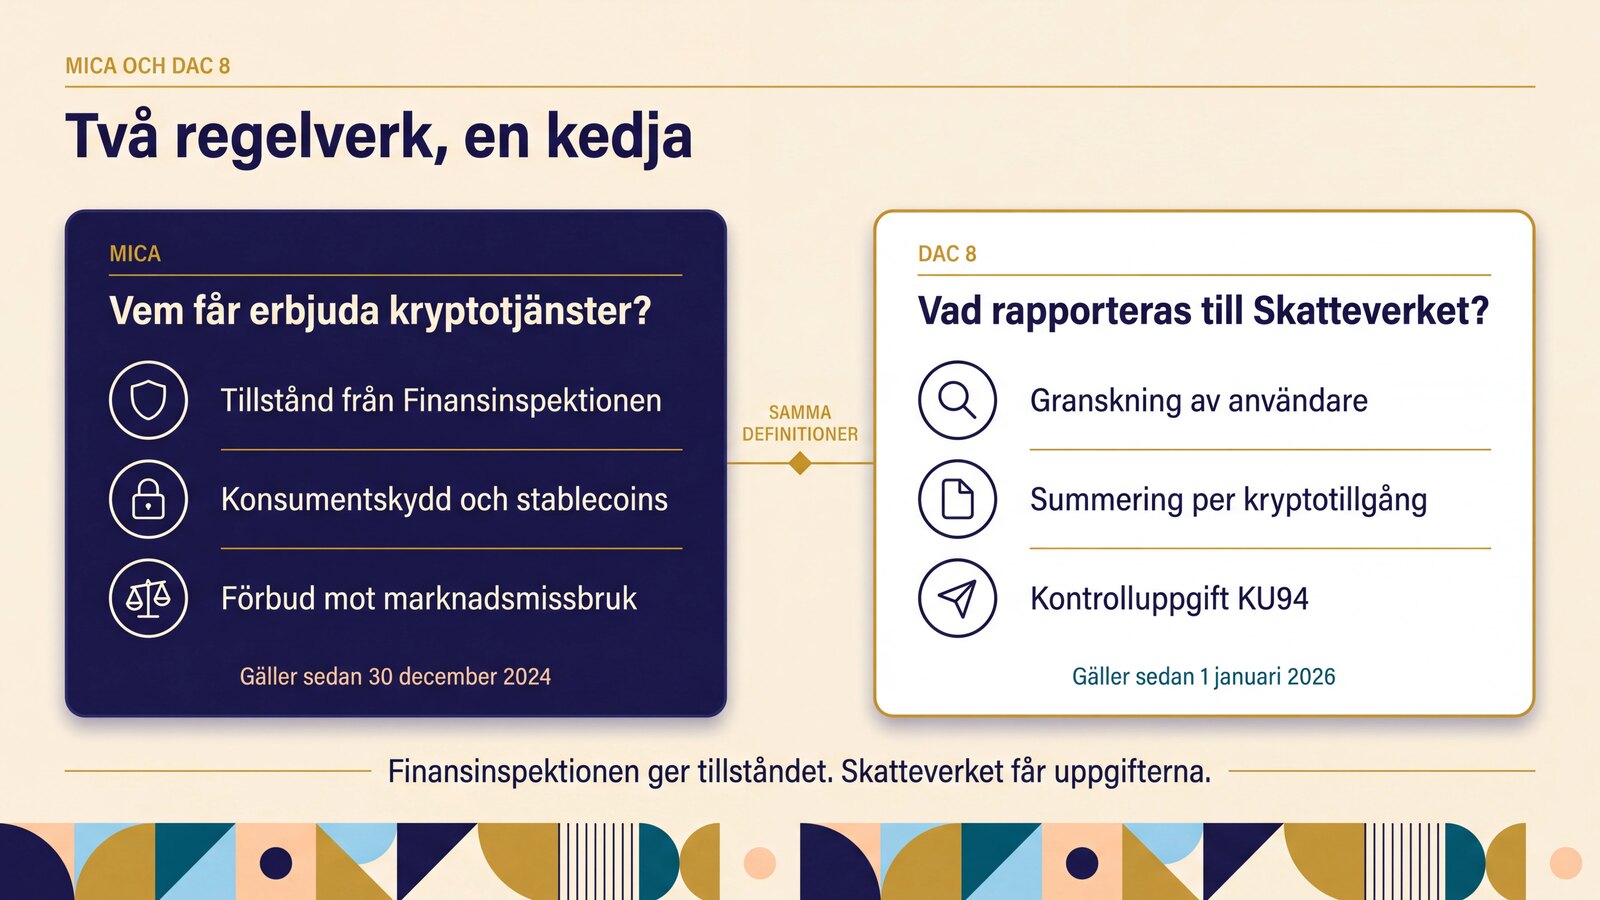
MiCA, Markets in Crypto-Assets, är EU:s förordning om marknader för kryptotillgångar. Där DAC 8 handlar om skatt handlar MiCA om tillstånd och konsumentskydd. Förordningen gäller direkt i Sverige, och det är Finansinspektionen som ger tillstånd och utövar tillsyn.
MiCA gör i praktiken tre saker.
Den kräver tillstånd. Den som vill erbjuda kryptotjänster i EU, till exempel handelsplats, växling, förvaring i plånbok eller rådgivning, behöver tillstånd som leverantör av kryptotillgångstjänster, på engelska CASP. Reglerna gäller sedan den 30 december 2024. Svenska företag som redan var verksamma skulle ha ansökt senast den 30 september 2025, och får fortsätta medan Finansinspektionen prövar ansökan.
Den reglerar stablecoins. Sedan den 30 juni 2024 gäller särskilda krav på utgivare av e-pengatoken, som är knutna till en officiell valuta som euron, och på tillgångsanknutna token, som är knutna till flera valutor eller andra tillgångar.
Den förbjuder marknadsmissbruk. Insiderhandel och marknadsmanipulation med kryptotillgångar är förbjudet, på samma sätt som på värdepappersmarknaden.
Så hänger regelverken ihop. MiCA avgör vem som får erbjuda kryptotjänster i EU. DAC 8 avgör vad de måste rapportera till Skatteverket. De bygger på samma definitioner. En leverantör med MiCA-tillstånd från Finansinspektionen behöver inte registrera sig särskilt hos Skatteverket, men är ändå rapporteringsskyldig. Leverantörer som inte omfattas av MiCA men ändå medverkar i kryptotransaktioner ska i stället anmäla sig för registrering hos Skatteverket.
Vill du läsa mer har vi tidigare skrivit en djupdykning i MiCA, DAC 8 och CARF, och en artikel om vad CARF och DAC 8 betyder för dig.
Hur Monetax kan hjälpa med KU94 och DAC8
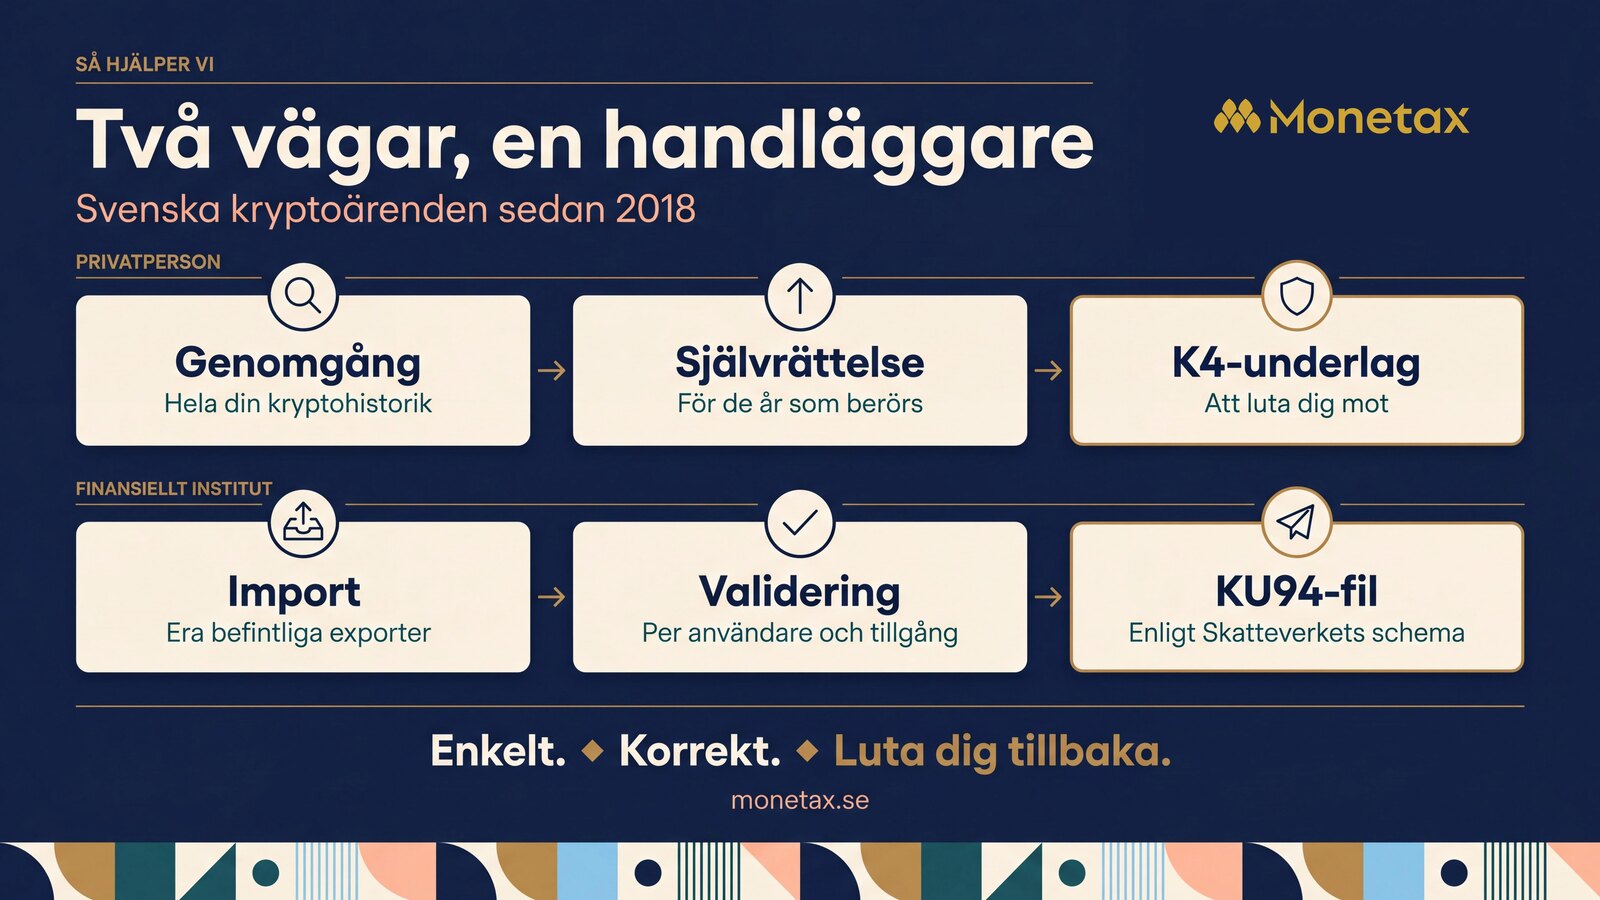
Det finns två vanliga lägen just nu, och de ser olika ut beroende på om du är privatperson eller driver ett institut.
Om du är privatperson och aldrig har deklarerat krypto. Från och med inkomståret 2026 får Skatteverket dina kryptotransaktioner rapporterade, från svenska plattformar direkt, från plattformar i andra EU-länder via DAC 8 och från länder utanför EU som anslutit sig till CARF. Har du sålt eller bytt krypto tidigare år utan att redovisa det finns fortfarande en ordnad väg tillbaka: en rättelse på eget initiativ, ofta kallad självrättelse. Så länge rättelsen sker på eget initiativ, innan Skatteverket har upptäckt felet eller är på väg att göra det, tas inget skattetillägg ut. Vi går igenom hela din historik, räknar fram omkostnadsbelopp enligt genomsnittsmetoden och tar fram K4-underlag för varje år som berörs. Läs mer i artikeln Aldrig deklarerat krypto? eller skapa ett konto, så hör en handläggare av sig.
Om du driver ett finansiellt institut. Är ni rapporteringsskyldiga enligt DAC 8 ska ni granska era användare, sammanställa transaktionerna per person och kryptotillgång och lämna en korrekt KU94-fil senast den 1 april 2027. Vi har en DAC 8-tjänst för kryptobörser, växlingstjänster och andra finansiella institut. Ni utgår från era befintliga exporter. Vi validerar och aggregerar uppgifterna per skattesubjekt och levererar färdiga KU94-filer enligt Skatteverkets XML-schema, klara för testtjänsten och inlämning. Lösningen kan köras i er egen miljö, så att ingen kunddata behöver lämna er infrastruktur. Hör av er till [email protected], så berättar vi hur det kan se ut hos er.
Johannes Norrbacka
Johannes Norrbacka är medgrundare, VD och CTO till Monetax och har etablerat sig som en Thought Leader inom kryptobeskattning. Han är en återkommande talare vid branschevenemang som Nordic Blockchain Associations årliga konferens och Svenska Bitcoinföreningens symposium. Hans spetskompetens är i gränslandet där teknik såsom blockkedjor och betaltjänster möter juridiken, och kan med denna unika kompetens återge insikter som går många förbi.