KU94 är inte din deklaration – därför måste du fortfarande räkna själv
Av Johannes Norrbacka120 000 kronor i försäljningar under 2026. Det skulle kunna vara den siffra som Skatteverket får från Safello eller den kryptobörs du använder nästa år, senast den 1 april 2027.3 Detta oavsett om du någonsin har deklarerat eller inte.
Detta är nya bestämmelser, som gäller från den 1 januari 2026, och som genomför EU-direktivet DAC 8 och OECD:s modellregler CARF i svensk kontext.1 Den börs eller tjänst som förmedlar dina kryptoaffärer har därmed gått och blivit vuxna och har nu fått rapporteringsskyldighet. Detta innebär som sagt att de ska lämna en kontrolluppgift till Skatteverket "om rapporteringspliktiga användares transaktioner med kryptotillgångar". Denna uppgift heter KU94 och ska ha kommit in senast den 1 april året efter det kalenderår den gäller, alltså för taxeringsår 2027 blir det den 1 april, och då för perioden inkomstår 2026.23
På pappret låter det smidigt, ungefär som när banken rapporterar räntan så att den dyker upp färdig i deklarationen. Men KU94 är byggd för Skatteverkets kontroll och för utbytet mellan länder, inte som ett underlag för din bilaga K4 som deklarant. Skatteverket beskriver själva att uppgifterna "ska användas för automatiskt informationsutbyte men kan även användas som underlag för skattekontroll".1 I förarbetena motiveras rapporteringen så här:
"Syftet med att sådana transaktioner ska rapporteras är att de med viss sannolikhet kan ge upphov till beskattningsbara händelser, såsom kapitalvinster och andra inkomster."45
Det viktiga order här är "kan" och inte "ska". KU94 fungerar nämligen som en varningslampa hos Skatteverket som blinkar när något har hänt som kan vara skattepliktigt, och då kommer en kontroll ske mot Skatteverkets register. Hur stor vinsten blev, eller om det ens blev en vinst, svarar kontrolluppgiften inte på. Utan kapitalvinster består som den uppgift som fortsatt ligger i den K4 som du deklarerar varje år (om du följer lagen), precis som före DAC 8.
Men vad ser Skatteverket i KU94 då?
Vad Skatteverket ser: brutto per tillgång, inte din vinst
Först vem du är: namn, adress, skatterättslig hemvist (alltså vilket land som räknar dig som skattemässigt bosatt), personnummer eller utländskt skatteregistreringsnummer (TIN) samt födelsedatum.2
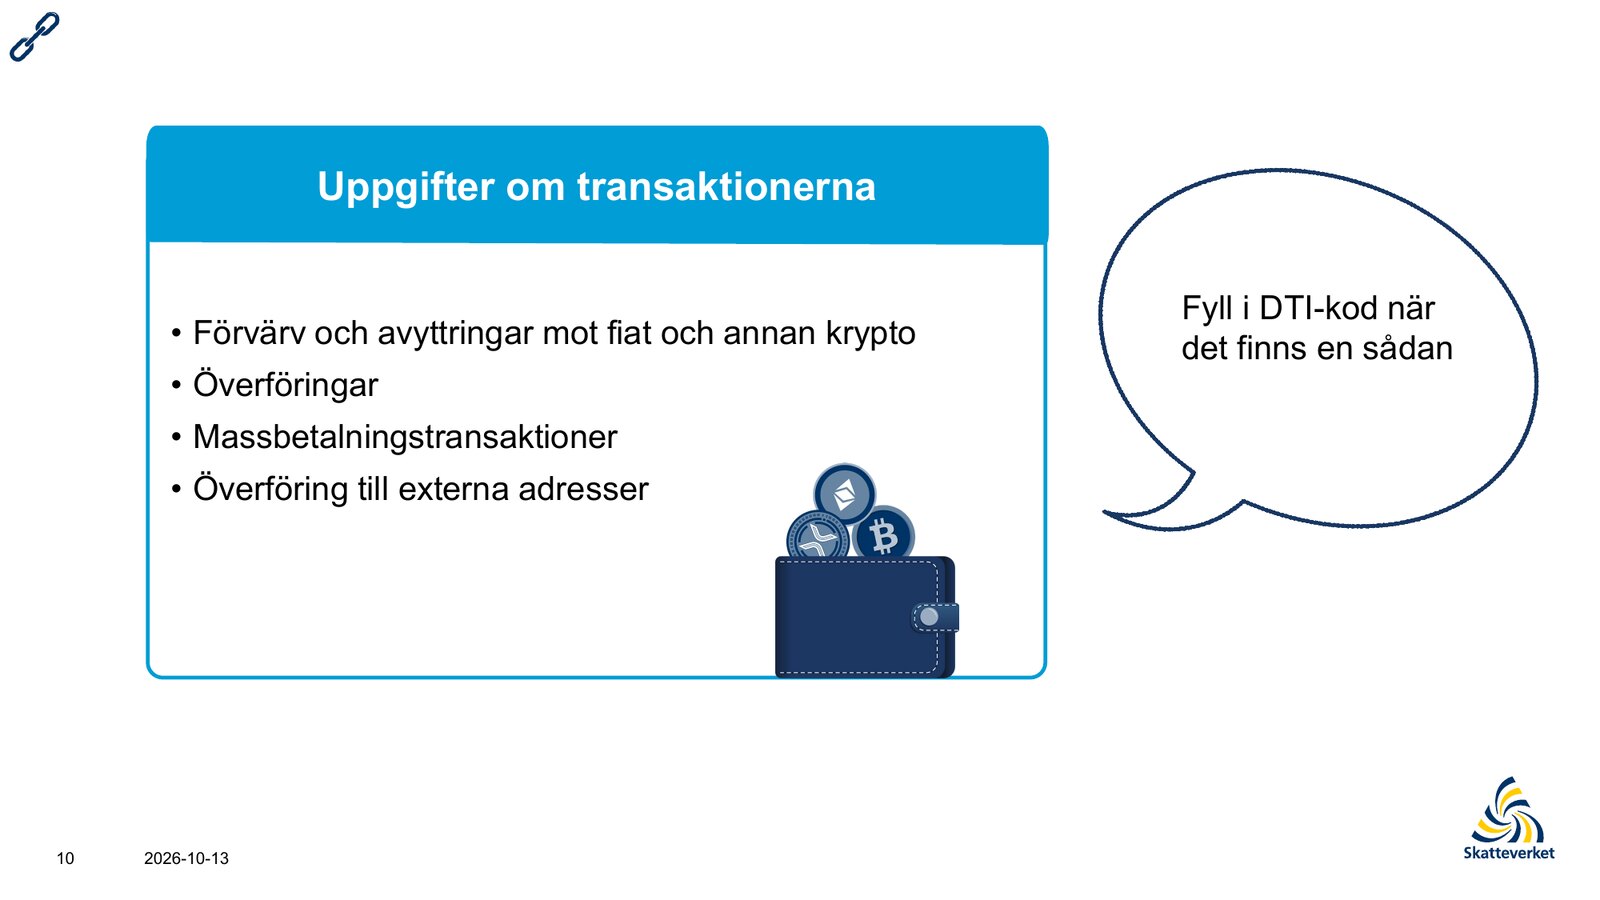
Sedan listas vad du gjort under året, uppdelat på typ av rapporteringspliktig transaktion och på vilken kryptotillgång det gäller enligt 22 d kap. 7 § skatteförfarandelagen (SFL):2
Köp och försäljningar mot fiatvaluta.
Vid affärer mot officiell valuta som kronor eller euro slås affärerna ihop per kryptotillgång till det sammanlagda bruttobelopp som betalats eller tagits emot, det sammanlagda antalet enheter och antalet transaktioner.2
Byten mellan kryptotillgångar.
För varje kryptotillgång rapporteras antalet enheter, det skäliga marknadsvärdet och antalet transaktioner.2
Överföringar.
Här anges marknadsvärde och antal enheter, uppdelat efter typ när börsen känner till den, till exempel staking, airdrop eller lån. Skickar du krypto till en egen plånbok rapporteras marknadsvärdet och antalet enheter för det som lämnat börsen, vilket vi förklarar närmare i artikeln om överföringar till egen plånbok.2
Allt klumpas ihop per kalenderår. Skatteverket uttrycker kravet så här:
"Uppgifter ska lämnas om det sammanlagda beloppet, d.v.s. summan, av alla transaktioner hänförliga till varje rapporteringskategori och för varje typ av rapporteringspliktig kryptotillgång."2
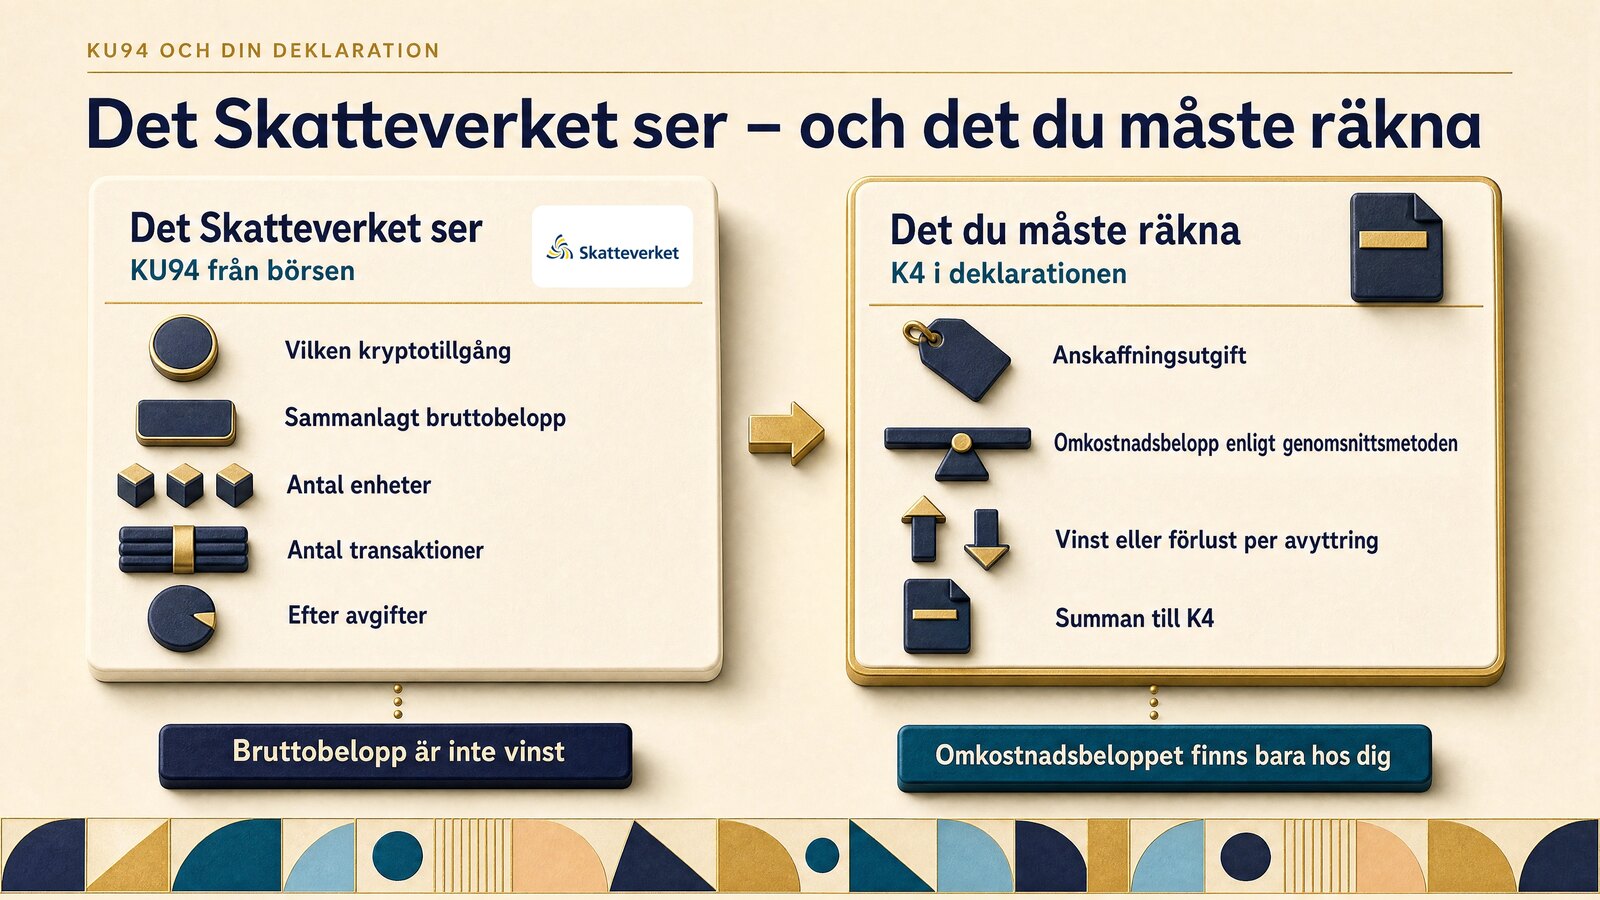
Beloppen anges "efter avdrag för transaktionsavgifter" och räknas om till en enda fiatvaluta vid tidpunkten för varje transaktion om du handlat i flera valutor.25 Per kryptotillgång och kategori stannar det därmed vid fyra uppgifter hos Skatteverket: vilken kryptotillgång, sammanlagt bruttobelopp, antal enheter och antal transaktioner efter avgifter.2
Inget av dessa uppgifter är din beskattningsbara vinst eller totalt avdragningsbara förlust. Det visar på aktivtet, det visar på om du bör få ett brev skickat via Kivra eller snigelpost för att informera dig om ett eventuellt lagbrott.
Varför omkostnadsbeloppet saknas i KU94
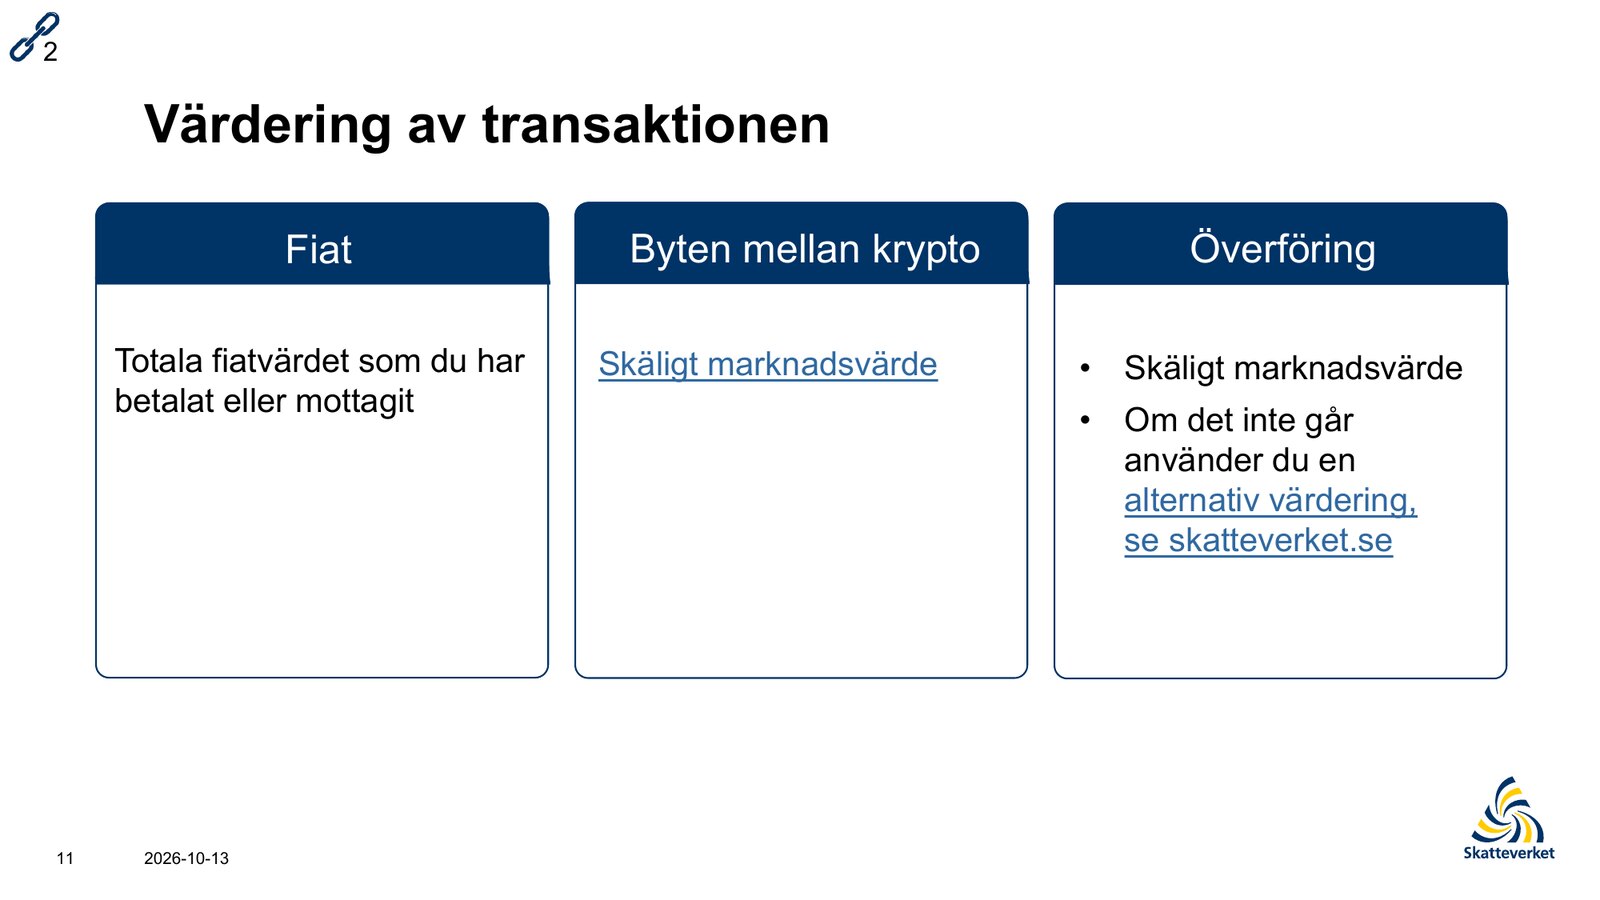
En vinstberäkning kräver beräkningen mellan två uppgifter. (1) Vad du fick när du sålde (efter alla avgifter) och (2) vad du en gång betalade, alltså anskaffningsutgiften som ligger till grund för ditt omkostnadsbelopp. KU94 innehåller bara det första. Anskaffningsutgiften finns över huvud taget inte med i uppräkningen av vad kontrolluppgiften ska innehålla.2 Anledningen är enkel; p.g.a. befintlig skattelagstiftning så kan inte denna uppgift rapporteras av en kryptotillgångsoperatör, den kan endast fastställas av deklaranten, antingen själv, eller med hjälp av tjänster såsom Monetax.
Denna begränsing i KU94 går att enklast efterlikna med om en mäklare rapporterade till Skatteverket vad du fick för lägenheten, men utelämnade vad du köpte den för. Däremot ska inte förglömmas att kryptobörsen kommer rapportera en värdering på försäljningen, vilket kan korskontrolleras mot vad du själv angivit i din K4-blankett.
Centralt är dock att omkostnaden inte står med utan endast årets köp samt årets försäljningar. Nu kanske du tänker? Men borde inte det räcka för en vinsteberäkning? Nej, och av dessa tre skäl räcker det inte:
- Äldre köp syns inte.
Bestämmelserna gäller transaktioner från 2026.1 Bitcoin du köpte 2021 eller 2024 finns inte i någon KU94, trots att det är den anskaffningsutgiften som avgör vinsten när du säljer 2026. - Andra börser och plånböcker hänger inte ihop.
Har du köpt på ett ställe och sålt på ett annat ser Skatteverket försäljningen hos den ena och köpet hos den andra, utan koppling mellan dem. Det som förts in från en egen plånbok dyker upp som en överföring utan historik.2 - Ordningen är borta.
Genomsnittsmetoden räknas transaktion för transaktion i den ordning de har skett.6 En årssumma säger inte om du sålde före eller efter att du köpte mer, och just den ordningen avgör vilket genomsnitt varje försäljning ska räknas mot. Här behövs systematik och tekniska lösningar (eller många ark räknepapper).
Skatteverket konstaterade redan i juni 2024, i sin promemoria om enklare kryptoregler, att underlagen från börserna inte är anpassade till genomsnittsmetoden och att de summerade uppgifter som DAC8 skulle komma att producera, passar illa ihop med dagens krav på beräkning per transaktion.6 Börsen gör alltså inte fel som utelämnar omkostnadsbeloppet. Kontrolluppgiften är konstruerad utan det och enkom i syftet att övervaka och kontrollera.
Ta siffrorna från inledningen. Du köpte bitcoin för 100 000 kronor under 2024 och sålde allt i november 2026 för 120 000 kronor. I KU94 för 2026 står en avyttring mot fiatvaluta på 120 000 kronor, medan köpet från 2024 saknas helt. Vinsten är ersättningen minus omkostnadsbeloppet (120 000 minus 100 000), alltså 20 000 kronor. Den siffran kan bara du ta fram och inte kryptobörsen.
Vad är då risken om du undviker att rapportera själv och låter kontrolluppgiften vara den första uppgiften om din handel som når Skatteverket?
Din största risk är att Skatteverket utgår från bruttobeloppet och skönbeskattar
Ett försäljningsbelopp i KU94 betyder inte att du beskattas för hela summan - som vi tidigare konstaterat i artikeln. DAC8, det nya regelverket, styr rapportering (KU94) och utbyte av uppgifter, inte hur en vinst beräknas,1 och skatten tas fortfarande bara ut på vinsten.
Men vad händer om du inte deklarerar alls? Då finns det bara en enda siffra i Skatteverkets system kopplad till ditt personnummer: bruttoförsäljningsbeloppet på 120 000 kronor enligt vårt exempel från tidigare. Enligt Skatteverket får kontrolluppgiften användas som underlag för skattekontroll och ska ge skattemyndigheterna "möjlighet att lägga uppgifterna till grund för beskattning".1 Kommer det en fråga från Skatteverket är utgångspunkten det belopp börsen rapporterat, och det är du som måste visa vad du betalade; vad ditt faktiska anskaffningsvärde är. Kan du inte det är risken att Skatteverket utgår från hela bruttobeloppet eftersom schablonomkostnadsbelopp inte är aktuellt för andra tillgångar såsom kryptotillgångar. Dessutom kan du även bli sköntaxerad på 40%, dvs upptaxerad, på den undanhållna skatten. I fallet med 120 000 kronor, där du saknar underlag för anskaffningen, så kan det bli alltså hela 50 400 kr i skatt (försäljningsbelopp * skattesats * upptaxering = 120 000 kronor * 30% * 140%).
Denna risk går dock att beräkna. Detta eftersom kryptobörsen ska ha lämnat KU94 senast den 1 april 2027 och ska senast samma dag informera dig om vilka uppgifter den lämnat enligt 34 kap. 3 § SFL.23 Du får alltså se samma summering som Skatteverket och du kan därigenom räkna ut din worst-case skatt. Tänk dock på att är dessa belopp tillräckligt stora riskerar du även andra straff såsom fängelse för grovt ekobrott.
Så räknar du själv inför deklarationen: genomsnittsmetoden i korthet
Sedan (men egentligen långt innan om man bara följt Skatteverkets rekommendationer och ställningstaganden) en dom i Högsta förvaltningsdomstolen i december 2018 beskattas bitcoin, och i praktiken övriga kryptotillgångar, som "andra tillgångar" i stället för aktier, och omkostnadsbeloppet beräknas med genomsnittsmetoden.7 Metoden är enkel på pappret men mödosam i praktiken, eftersom du måste räkna transaktion för transaktion i turodning:
- Varje köp ändrar genomsnittet.
Lägg ihop vad du betalat för alla enheter av samma kryptotillgång och dela med antalet enheter. Kvoten är ditt omkostnadsbelopp per enhet just då. - Varje avyttring räknas mot genomsnittet.
Som avyttring räknas försäljning mot kronor, byte till en annan kryptotillgång och betalning med krypto.6 Betalar du en vara med krypto är det ett byte inkomstskatterättsligt, även om det i KU94 rapporteras som en överföring och inte som ett byte.4 Vinsten eller förlusten är ersättningen minus antalet avyttrade enheter gånger genomsnittet. Tänk på att även avgifter här kan dras av på försäljningsvärdet som omkostnad för att genomföra transaktionen och därmed minimeras beskattningen en aning. - Transaktion för transaktion, i tidsordning.
Köper du mer efter en försäljning blir det ett nytt genomsnitt inför nästa avyttring.6 - Summan till K4.
Per kryptotillgång summerar du vinst eller förlust för avyttringarna och redovisar summan på bilaga K4.
Underlaget är din egen transaktionshistorik från varje börs och plånbok, även för åren före 2026. När du får din KU94 våren 2027 kan du stämma av: dina försäljningar mot kronor under 2026 bör, efter avgifter, stämma med bruttobeloppen i KU94. Stämmer beloppen ser du och Skatteverket samma transaktioner, men vinsten känner bara du till eller Monetax om du är kund till oss. Denna jämförelse är något du även kan göra via uppladdning av samtliga KU94-filer i Monetax.
Har du år du aldrig deklarerat? Rätta innan april 2027
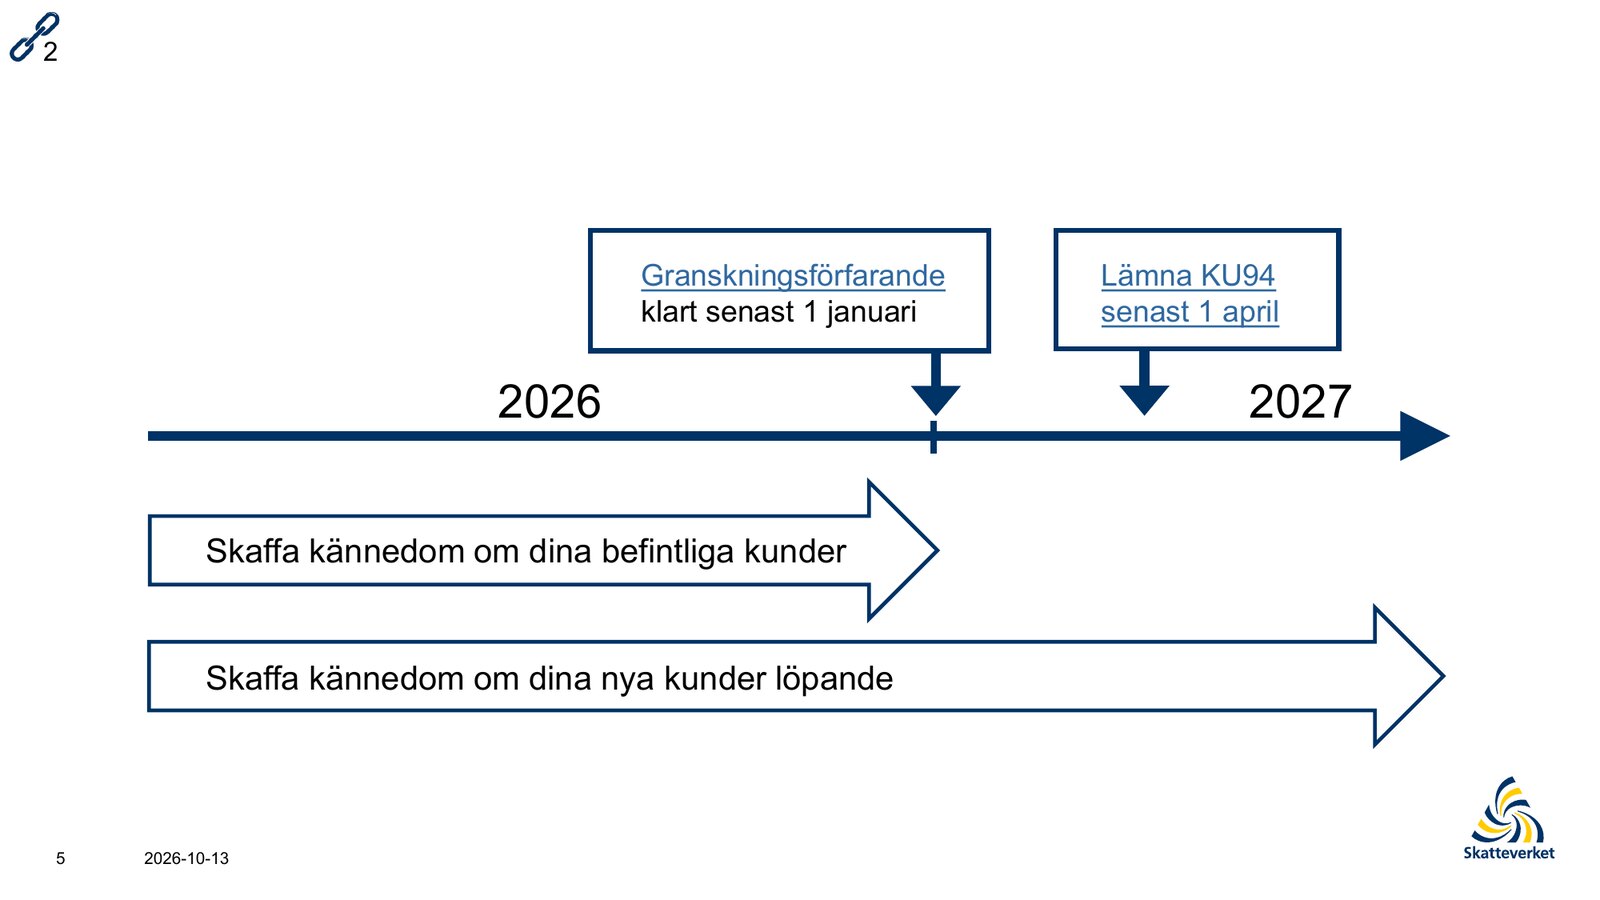
Uppgifterna om 2026 kommer in till Skatteverket i april 2027.23 Fram till dess räknas en rättelse som frivillig, så länge Skatteverket inte har anledning att upptäcka felet. Hur du gör en frivillig rättelse år för år beskriver vi i Rätta på eget initiativ innan uppgifterna kommer in, och har Skatteverket redan hört av sig finns en väg även då i Sitter du redan i skiten? Så tar du dig ur.
Redan nu kan du hämta hem transaktionshistoriken från alla börser och plånböcker du använt genom åren, så att anskaffningsutgiften går att följa bakåt (förutsatt inte Binance t ex stängt av ditt konto pga deras juridiska problem). Räkna sedan genomsnittsmetoden i tidsordning och lämna in en rättelse med K4 för varje år som saknas.
Slipper du helst räknandet gör vi på Monetax det åt dig. Det är exakt vad vår tjänst är byggd för. Vi räknar fram omkostnadsbeloppet enligt genomsnittsmetoden, upprättar K4-bilagan och lämnar in. Bli kund och lämna räknandet till oss, kontakta oss om du vill prata igenom din situation först, eller läs om vad DAC 8 betyder för dig i stort här.
Med Monetax blir det:
Enkelt. Korrekt. Och du kan luta dig tillbaka.
Johannes Norrbacka
Johannes Norrbacka är medgrundare, VD och CTO till Monetax och har etablerat sig som en Thought Leader inom kryptobeskattning. Han är en återkommande talare vid branschevenemang som Nordic Blockchain Associations årliga konferens och Svenska Bitcoinföreningens symposium. Hans spetskompetens är i gränslandet där teknik såsom blockkedjor och betaltjänster möter juridiken, och kan med denna unika kompetens återge insikter som går många förbi.